La présentation du plan Prométhée dans Le Grand Continent le 8 juillet 2026 ne détaillait pas ses modalités précises de financement et affirmait seulement la nécessité de lever en trois ans plusieurs centaines de milliards de capitaux privés, en recourant à la fois à l'épargne nationale et au capital international. Nous développons ici les détails de ce financement et sa structuration : mettre en œuvre Prométhée est, on le verra, tout à fait réaliste.
Synthèse
Le montage proposé peut se résumer en dix points : ce qu’il faut financer, comment, ce que cela coûte à l’État, ce que cela rapporte en cas de succès et ce que cela coûte en cas d’échec.
(1) Prométhée exige de mobiliser 620 Md€ en trois ans, dont 130 Md€ publics et 490 Md€ privés. Ces 620 Md€ recouvrent le coût du sprint (environ 520), le préfinancement des livraisons post-sprint aux États partenaires (72) et les réserves. L’État y contribue à hauteur de 1,5 % du PIB par an pendant trois ans (130) ; l’épargne nationale apporte 120 Md€ et le capital international 370.
(2) Deux objets sont à financer : un laboratoire de frontière et 12 GW de puissance de calcul livrés d’ici fin 2029. Le laboratoire lève ses fonds propres par trois tours (20, 42, 72 Md€) sans aucune dette financière pendant le sprint, l’État y tenant 25 % puis 18 % avec une action spécifique aux vetos énumérés. Le calcul se répartit entre une tranche publique de 4 GW et une tranche de marché de 8 GW, financées et opérées différemment.
(3) La tranche publique est portée par Calcul de France, une société de droit commun conçue pour être une entreprise aux yeux d’Eurostat. L’État y détient 65 % aux côtés de 35 % d’actionnaires privés de même rang (fonds ELTIF éligible au PEA, co-investisseur institutionnel) ; ses 100 Md€ de financements privés (85 de dette, 15 de fonds propres) sont levés sans garantie de l’État : fonds d’épargne pour les actifs longs, dette senior notée investment grade, tranches couvertes par les agences de crédit export, mezzanine. Elle loue son calcul au laboratoire au prix du marché, avec un différé de redevance pendant le sprint traité comme un crédit fournisseur rémunéré, plafonné et convertible.
(4) La tranche de marché se finance aux conditions de marché grâce à un acheteur ferme : une Agence de traité réunie par la France et ses partenaires. L’Agence conclut avec les sociétés d’infrastructure des contrats d’achat ferme de douze ans (7+5) qui rendent la tranche bancable auprès du capital international ; elle sous-loue le calcul au laboratoire. Organisation internationale à organes, capital et risque propres, où la France reste sous 50 %, elle n’est pas consolidée dans la dette française, sur le modèle du MES et d’Intelsat, non du FESF.
(5) Les partenaires paient 0,3 % de leur PIB par an pendant trois ans pour un pari quasi gratuit. Leur ticket leur donne des droits de calcul proportionnels, convertis en inférence de frontière bonifiée en cas de succès, reconvertis en capacité relouable en cas d’échec (les simulations de pivot leur rendent 95 à 113 % de leur mise). Le juste retour capacitaire, via un canal entreprises conforme au droit de l’Union, neutralise le passager clandestin ; leur exposition est plafonnée à 1,2 point de PIB.
(6) Le montage à deux tranches capte un avantage de coût du capital de quatre points sur un tiers du calcul. La tranche de marché coûte environ 9 % ; la tranche publique environ 5,3 % en coût complet, parce que l’actif s’y prête et parce que l’État porte en fonds propres la première perte. Soit environ 1,3 Md€ d’économie annuelle par gigawatt public, sans qu’aucun loyer ne s’écarte du prix de marché.
(7) L’effet sur les finances publiques est de 0,5 point de PIB de déficit par an seulement et d’environ 4 points de dette, strictement bornés dans le temps aux 3 ans du sprint. Près des deux tiers des dépenses publiques sont des opérations financières neutres en déficit ; la charge d’intérêts induite (environ 5,5 Md€ par an en croisière, sur la base d’une OAT à 4,2 %) serait couverte en cas de succès par les dividendes, la fiscalité du programme et l’escompte des capacités prépayées. L’exposition maximale de l’État, versé et contingent, est de l’ordre de 160 Md€ ; un avis ex ante d’Eurostat sur Calcul de France et sur l’Agence est sollicité avant toute émission.
(8) Le montage est construit pour ne comporter aucune aide d’État à notifier, sauf, le cas échéant, le différé de redevance. L’État entre au capital pari passu, prête et loue au prix du marché, n’accorde aucune garantie ; seule une garantie de réserve de 15 Md€, partielle et à prime de marché, est autorisée sans accord préalable de la Commission. La voie du PIIEC reste disponible avec les partenaires européens si le différé devait être qualifié.
(9) En cas de succès, le laboratoire se maintient à la frontière sans nouvel argent public. Trois seuils de revenus (survie, pérennité, autoportage) bornent la trajectoire ; l’accès à la frontière ouvre au laboratoire la dette d’entreprise que tous les leaders utilisent, et les tranches 2030-2032 (18, 24, 30 GW) sont adossées à la demande prépayée, préparées dès 2027 sans financement public nouveau ni capital appelable supplémentaire.
(10) En cas d’échec, la perte est bornée et datée : environ un point de PIB dans quasiment tous les scénarios d’échecs, deux à quatre en cas d’un très improbable hiver de l’IA. Cinq jalons contractuels (T+6 à T+36), prononcés par un collège indépendant, déclenchent un pivot automatique du calcul vers l’usage souverain ou la location, à l’exclusion de tout acharnement. Même dans ce cas, la France conserverait 9 GW sur son sol, dont 4 en pleine propriété publique, soit une position bien meilleure que le tendanciel pour toute stratégie alternative.
Le besoin de financement
1.1 Que doit-on financer ?
De façon simplifiée, le succès du plan Prométhée exige que soient financés deux objets distincts :
- d’une part le laboratoire lui-même, y compris les loyers qu’il devra payer pour l’usage du compute ;
- d’autre part, la construction et la mise à disposition du laboratoire de 12 GW de compute d’ici fin 2029 (et sa montée en puissance ultérieure).
Les modalités de ce financement doivent intégrer trois contraintes :
- une contrainte de souveraineté garantissant les intérêts nationaux essentiels : le montage devra assurer à la France, qui prend l’essentiel des risques du projet, des garanties durables sur l’actif stratégique central produit : le laboratoire de frontière ;
- une contrainte budgétaire, au vu de l’état de nos finances publiques ;
- une contrainte économique : assurer que l’économie française bénéficie directement d’une part suffisante du projet, cohérente avec l'effort national qu’il représente.
Ce plan repose en outre sur une hypothèse explicite : que le prix du calcul se maintienne, ou augmente, à l’horizon de cinq à dix ans. Pari hautement probable dans la mesure où les capacités lithographiques, et donc la production de puces, sont contraintes à court terme et où chaque progrès des modèles rend une minute de calcul plus valorisable.
Les financements publics et privés ne sont pas substituables dans le projet, l’argent public n’étant mobilisé que là où il est strictement nécessaire pour permettre la mobilisation du capital privé.
1.2 La part publique
La contribution de l’État au financement du projet s’élève au sens large à 1,5% du PIB par an pendant 3 ans, soit 130 Md€ au total (mais seulement 0,5% par an de déficit maastrichtien en plus, cf. infra). Elle sera programmée pour les trois ans dès le début du projet et inscrite dans le volet programmation de la loi Prométhée, tandis que la totalité des autorisations d’engagement du projet sera votée dès la première loi de finances. Comme on le verra ci-après (cf. 6), ce montant correspond à la somme des différentes interventions financières publiques indispensables pour assurer le succès d’un tel projet et entraîner les marchés et le capital international, pour lesquels l’État doit jouer le rôle d’anchor investor. L’ampleur de cet investissement national légitime accessoirement l’asymétrie des statuts entre la France, qui contrôlera seule l’actif central, et les autres partenaires, qui ne feront qu’en bénéficier.
Si cette participation est massive, elle est strictement bornée dans le temps, limitée à ces trois ans d’amorçage indispensables avant que le marché puisse prendre le relais une fois le laboratoire à la frontière. Elle constitue un véritable investissement, exceptionnel et limité à trois ans, qui dotera l’État d’importants actifs stratégiques en plus de son rendement économique potentiel considérable. Son financement par la dette publique (qui n’augmentera son stock actuel que de 4%) en sera pleinement justifié.
Au-delà de cette contribution directe, l’État n’accorderait en outre aucune garantie ferme sur la dette levée dans le cadre du projet. La loi de finances se bornerait seulement à autoriser un plafond de garantie de réserve de 15 Md€, activable si le marché n’absorbait pas la dette senior de la tranche publique (cf. infra) et conçu (couverture partielle, prime de marché) pour pouvoir l’être sans accord préalable de la Commission.
Les 620 Md€ à mobiliser sur trois ans pour financer Prométhée (le coût du sprint, environ 520 Md€, augmenté du préfinancement des livraisons post-sprint aux États partenaires et des réserves, cf. Figure 12) excèdent le coût des actifs créés, puisqu’il faut financer à la fois la construction du calcul et les loyers que le laboratoire paie pour l’utiliser. Une fois défalqués ces 130 Md€ d’investissement public français, le capital privé nécessaire sur trois ans serait donc d’environ 490 Md€1.
Le capital privé existe ; comment le faire venir ?
2.1 Le capital international
Le capital international est disponible pour financer de grands projets de puissance de calcul : les contrats signés par les hyperscalers américains en témoignent. Le seul contrat signé en septembre 2025 entre OpenAI et Oracle pour la construction de 4,5 GW de compute sur 5 ans pour 300 Md$ est quasi à lui seul un demi-plan Prométhée dans sa dimension calcul. Sur un site unique en Louisiane, « Hyperion », Meta et Blue Owl ont signé un contrat de 27 Md$ en octobre 2025. En 2026, Anthropic a obtenu 35 Md$ de crédit privé arrangé par Apollo et Blackstone, ce qui démontre qu'un laboratoire d'IA de frontière, même sans maison mère géante, peut lever de la dette à très grande échelle contre ses contrats de calcul. CoreWeave a levé en mars 2026 8,5 Md$ de facilités de crédit garanties par ses processeurs, ce qui montre que le marché sait financer jusqu'aux puces et pas seulement le bâti. Avec plus de 5000 Md$ de dépenses prévues par les hyperscalers d’ici 2030, la part privée de Prométhée, soit environ 140 Md$ par an en moyenne, représenterait moins de 15 % du flux mondial annuel de financement de compute.
Même sans Prométhée, les atouts de la France, au premier rang desquels son surplus d’électricité, la rendent déjà attractive. Si l’on prend en compte le Sommet IA 2025 (109 Md€ d’investissement annoncé en France) et le sommet Choose France 2026 (93 Md€) et en défalquant les doubles comptes, c’est déjà environ 150 Md€ d’investissement privé en compute qui ont été annoncés en France pour les prochaines années. La marche à gravir pour Prométhée est donc moins haute qu’on ne pourrait le croire : c’est une multiplication par 3 du tendanciel d’investissement privé en calcul en France et non par 100. Ce pipeline constitue le point d'appui physique du calendrier ambitieux du plan Prométhée. La première tranche de compute du plan se grefferait sur ces projets déjà engagés via le rachat de positions dans les files de raccordement, la reprise de sites et de permis, doublée d’options sur les équipements à long délai de fabrication (transformateurs notamment) exercées dès T0. C'est ce qui rend crédible la livraison des premiers 2 GW dès 2027.
Si le capital existe, que lui manque-t-il pour venir financer un tel projet ? Un offtaker crédible, c’est-à-dire un acteur capable de s’engager, auprès des bâtisseurs et exploitants de data centers, à acheter leur puissance de calcul sur plusieurs années2, ce qui leur permettra ensuite eux-mêmes de lever de la dette pour en financer la construction. Les hyperscalers et grands laboratoires américains ont la crédibilité financière pour être eux-mêmes cet offtaker. Il n'en irait pas de même pour le laboratoire Prométhée, tout juste créé, qui n’aurait en 2027 ni revenus, ni historique, ni notation. Ce que doit apporter la puissance publique à Prométhée, outre le déblayage administratif et réglementaire permis par une loi Prométhée et une garantie de raccordement électrique extrêmement rapide, c'est d’abord une entité servant d'offtaker vis-à-vis des sociétés d’infrastructure, puis sous-louant le compute au laboratoire. Pour les prêteurs, la question n’est alors plus « cette start-up saura-t-elle me payer mon compute pendant plusieurs années ? » mais « la puissance publique honorera-t-elle son contrat ? », ce qui constitue une forte garantie. Une fois la frontière atteinte, le laboratoire disposera en revanche de la crédibilité technique et financière nécessaire pour être son propre offtaker, comme le sont les leaders américains.
Soulignons enfin que le capital international disponible pour financer du compute, mais aussi le laboratoire lui-même, est en bonne partie américain, ce qui est paradoxalement une bonne chose : son implication dans le projet augmenterait le coût politique d’une éventuelle réaction hostile du gouvernement américain.
Reste la question des puces, déjà développée dans l’article du 8 juillet. Un plan de 12 GW suppose l'allocation de plusieurs millions d'accélérateurs de dernière génération, aujourd'hui produits pour l'essentiel par NVIDIA et AMD, soumis au régime américain de contrôle des exportations. Trois éléments doivent cependant conduire à considérer ce risque comme gérable. Tout d’abord, les précédents (campus IA géants annoncés dans le Golfe notamment) montrent que des capacités de calcul de rang frontière se vendent déjà par gigawatts à des partenaires moins proches de Washington que ne l'est Paris tandis qu’un refus opposé à une coalition d'alliés serait commercialement et diplomatiquement coûteux. Ensuite, le mode de contractualisation retenu, un accord-cadre d'allocation pluriannuel négocié dès T0 avec les principaux fournisseurs dont Nvidia, en réduirait le risque : sa signature constituerait un jalon suspensif à T0, affiché comme tel, ce qui renforcerait aussi la position de négociation face aux fournisseurs. Ceux-ci ont un intérêt objectif à l'émergence d'un troisième pôle solvable de demande, ce qui permettrait de les intéresser à éviter un blocage américain. La structure même du financement proposé, enfin, contribuerait également à accroître le coût de mesures de restriction vu de la Maison Blanche : l'implication massive du capital américain dans le projet rendrait de telles mesures coûteuses pour les Etats-Unis.
2.2 La mobilisation de l’épargne nationale
Mobiliser une part de l’importante épargne française (2160 Md€ de stock d’assurance-vie notamment) a l’avantage de capter au niveau national une partie des rendements financiers de l’entreprise et surtout de permettre, sous certaines conditions détaillées infra, le financement d’une partie de l’infrastructure de calcul de Prométhée avec un coût du capital inférieur à celui de la tranche de compute financée aux conditions classiques du capital international. C’est le cas non pas essentiellement par biais domestique, mais pour deux raisons objectives : l’actif s’y prête avec des loyers contractuels longs portés par un émetteur capitalisé pour être noté investment grade et l'État, actionnaire majoritaire, y porte en fonds propres la première perte, de sorte qu'une part du risque est assumée par lui et non tarifée par le marché. Les titres émis dans ce cadre devront quoi qu’il en soit être des actifs attractifs sur le marché mondial de la dette de cette catégorie, l’épargne nationale en étant le premier acheteur naturel et le facteur dimensionnant, mais non la clientèle exclusive.
Cette ressource n’est cependant mobilisable que sous plusieurs conditions. D’abord, le stock n’est pas liquide : pour l’assurance-vie, la marge réelle est la collecte nette et les tombées obligataires, soit un peu moins de 100 Md€/an. Les règles prudentielles en vigueur (Solvabilité II) pénalisent lourdement en charges de capital l'exposition au non-coté, ce qui rendrait une garantie de l’État commode pour transformer l’actif en quasi-souverain mais un rehaussement de crédit et le traitement prudentiel « infrastructure » peuvent en tenir lieu, et l’on verra pourquoi il est préférable de s’en passer. Par ailleurs, un fléchage obligatoire de l’épargne présenterait un risque constitutionnel et de décollecte qui serait contre-productif et détruirait l’assiette visée. Les fonds euros de l’assurance-vie ne peuvent porter que des obligations et non des fonds propres, qui passent nécessairement par des unités de compte avec consentement de l’épargnant.
Pour mobiliser les fonds euros de l’assurance-vie, il faudrait donc leur offrir des obligations seniors sécurisées non garanties, rendues éligibles aux fonds euros par un rehaussement de crédit (tranche subordonnée absorbant les premières pertes souscrite par des investisseurs institutionnels et couvertures des agences de crédit export des pays fournisseurs d’équipements) et par le soutien implicite d’un actionnaire public majoritaire, sans garantie de l’État. Celui-ci n’autoriserait qu’une garantie de réserve, partielle et à prime de marché, activable sans accord préalable de la Commission pour le cas où le marché n’absorberait pas les émissions prévues. Au-delà, l’éligibilité des titres émis pour la construction du compute Prométhée aux supports d’épargne existants (unités de compte, PER, PEA via les fonds ELTIF, éligibles depuis 2024) suffirait à ouvrir les unités de compte des assurances-vie, sous un label ouvert plutôt qu’un émetteur nommé, tandis que des tranches d'investissement longues seraient adaptées au PER. Les fonds d'épargne de la Caisse des dépôts pourraient également être mis à contribution pour les prêts à très long terme (financement de l’enveloppe des data centers), et un fonds ELTIF de fonds propres, éligible au PEA sans nécessité d’une cotation, permettrait aux Français qui le souhaitent d’investir dans le projet et d’en bénéficier directement en cas de succès.
Comment s'assurer, cependant, de mobiliser cette épargne ? Le fléchage direct ne semble pas adapté tant les précédents récents (accord de place Tibi, part minimale de non coté en gestion pilotée depuis la loi industrie verte) ont fonctionné sur des classes d'actifs diversifiées et pour résoudre un problème de coordination. Appliqués à un émetteur unique, ils risqueraient d’être reçus par les assureurs comme une répression financière qui en ferait des adversaires du plan alors qu’ils en sont les alliés naturels. Plus simplement, le capital se mobilisera par le profil de rendement et de risque, selon trois blocs complémentaires vis-à-vis desquels l'État dispose de leviers différents :
- l'épargne réglementée, où son pouvoir d'orientation est le plus direct, qu’elle soit centralisée, via le Fonds d'épargne pour les prêts très longs adossés à l'enveloppe et aux raccordements, comme pour le nouveau nucléaire, ou non centralisée, les banques pouvant affecter une part de cette ressource aux sociétés d'infrastructure de la tranche de marché ;
- le capital institutionnel, français et international, qui opère sur un même marché mondial et pour lequel l'instrument à privilégier est réglementaire (alignement prudentiel, qualification « infrastructure » sous Solvabilité II) et non contractuel, les accords de place ne servant qu'à coordonner la première émission ;
- l'épargne individuelle, pour laquelle l'État se borne à aligner l'éligibilité des supports (unités de compte, PER, PEA, ELTIF) sur ses priorités, sans allocation par défaut. Dans ce cadre, l’investissement grand public n'interviendrait qu'après le premier jalon technique du laboratoire.
Au total, une cible d’environ 40 Md€ d’investissement privé français par an dans le projet (120 Md€ en tout sur trois ans), soit presque autant que le financement public, apparaît crédible, le reste (370 Md€) étant couvert par le capital international. Cette cible couvre l’ensemble des étages du montage : 100 Md€ pour les titres et prêts finançant la tranche publique (cf. Figure 6), le solde de 20 Md€ se répartissant entre la part française des tours de financement du laboratoire (tour de fondation, institutionnels français, fonds ELTIF ou holding cotée) et la participation d’investisseurs français à la dette et aux fonds propres des sociétés d’infrastructure de la tranche de marché.
Un montage à trois étages
Maîtriser l’accès aux poids des modèles, avoir la main sur certaines décisions critiques du laboratoire (pour éviter son rachat à l’étranger) : voilà le cœur des enjeux de souveraineté de Prométhée. Mais il est également souhaitable qu’une part de la puissance de calcul construite bénéficie directement à l’État et aux Français grâce à la mobilisation de l’épargne nationale. Il en découle un montage en trois parties : le laboratoire d’une part, et d’autre part, s’agissant de la puissance de calcul, une tranche publique et une tranche de marché.
3.1 Le laboratoire
Sur le laboratoire lui-même, le contrôle national doit être permanent et assumé, mais sans ingérence aucune dans sa conduite opérationnelle. Il s’agit d’une société par actions simplifiée (SAS). Le contrôle de l’État est assis sur sa participation minoritaire au capital (environ 25 % après la fondation comme après la Série B, puis un plancher de 18 % après le troisième tour à T+24, auquel l’État ne souscrit pas, nécessitant pour l’État un investissement au capital lors des tours de financement compris entre 17 et 28 Md€ sur trois ans3) et surtout sur les outils du droit des sociétés : action spécifique emportant des vetos ciblés de l’État sur les décisions stratégiques (non-débranchabilité de la France et de ses partenaires, localisation des poids et du siège, cession d’actifs critiques, changement de contrôle). L’État n’assurerait en revanche aucun pilotage de la stratégie scientifique ou commerciale.
Cette participation publique minoritaire au capital s’impose pour deux raisons. D’abord, le financement des levées du laboratoire constitue, durant les trois ans et jusqu’à l’atteinte de la frontière, un des points critiques du projet. La participation de l’État à hauteur de 25% lors des deux premiers tours aidera considérablement au bouclage tout en signalant aux investisseurs privés son engagement direct dans le succès de l’entreprise. Économiquement nécessaire, cette participation minoritaire de l’État au capital du laboratoire est également politiquement essentielle car elle permettra à la puissance publique, en cas de succès du projet, d’en capter une partie des gains à la hauteur des investissements consentis par la nation. Notons ainsi, pour donner un ordre de grandeur, qu’en cas d’atteinte de la frontière débouchant sur une introduction en bourse du laboratoire Prométhée (horizon crédible : 2032-2033), la seule participation de l’État au capital après cette entrée en bourse serait probablement valorisée à un niveau proche voire supérieur aux 130 Md€ de dépenses publiques engagés dans le cadre de l’ensemble du plan4.
La dissociation entre droits économiques et gouvernance, au profit des fondateurs, est la norme dans les grands laboratoires d’IA américains5 et son adaptation très mesurée au profit de l’État n’a donc aucune raison de nuire à l’attractivité de Prométhée pour les investisseurs privés pour peu qu’elle soit strictement encadrée. A ce titre, la communication par l’État dès la création du laboratoire de règles d’intervention précise, dans l’esprit du forward guidance des banques centrales, complèterait utilement, pour rassurer les investisseurs privés, le ciblage déjà évoqué des droits de son action spécifique aux enjeux stratégiques du point de vue de la sécurité nationale.
3.2 Puissance de calcul : la tranche publique
La tranche publique de puissance de calcul, sous contrôle direct de l’État, a pour but de bénéficier du coût du capital plus faible permis par l’épargne nationale et de donner à l’État le contrôle d’un levier stratégique en cas d’échec de la course vers la frontière. Elle s’élèverait à 4 GW en 2029, un tiers du compute Prométhée, l’ampleur des flux d’épargne nationale mobilisable de façon réaliste dans un tel projet (40 Md€/an) en constituant le facteur dimensionnant. Le capital pour le bâtir serait levé par une société anonyme de droit commun à capitaux majoritairement publics (« Calcul de France »), constituée à T0 par l’État sous le droit commun des sociétés par décret de prise de participation et crédits du compte d’affectation spéciale. L’État y investirait 28 Md€ de fonds propres sur trois ans aux côtés d’actionnaires privés de même rang entrant dès la constitution (fonds ELTIF ou véhicule coté éligible au PEA6, co-investisseur institutionnel) et détenant ensemble 35 % du capital. Calcul de France émettrait des obligations et souscrirait des prêts calibrés pour attirer l’épargne nationale. Ce statut d’entreprise (capital ouvert, dette sans garantie de l’État, loyers au prix du marché, risque porté sur son propre bilan, constitution par le droit des sociétés hors de toute mission légale) est ce qui permettrait de viser de façon réaliste sa classification hors des administrations publiques dès sa création, à confirmer par un avis ex ante d’Eurostat.
Contractualisant avec des sociétés d’infrastructure la construction de ces 4 GW de compute dont il serait propriétaire de plein droit, Calcul de France louerait ensuite ceux-ci au laboratoire Prométhée au prix du marché constaté à la signature de la convention, fixé en dollars pour la durée du contrat, comme le sont les take-or-pay conclus par l’Agence avec les sociétés d’infrastructure7 mais la redevance serait différée pendant les trois années du sprint et capitalisée en créance de Calcul de France sur le laboratoire (soit 23 Md€ à T+36, intérêts capitalisés compris) sous la forme d’un crédit fournisseur remboursable à partir de 2030. Ce différé, essentiel à l’équation financière du laboratoire durant le sprint et qui ne pourrait s’envisager sur la tranche de marché8, suffirait à lui seul à justifier la ventilation des 12 GW en deux étages, financés et opérés différemment. Ce différé ne creuserait aucun trou de trésorerie car le plan de financement de Calcul de France est dimensionné, sur le modèle des financements américains levés en avance de chantier, pour couvrir la construction et le service de sa dette sans compter sur les loyers du sprint, ceux qui sont effectivement encaissés (19 Md€, cf. Figure 7) venant grossir son coussin. Le différé est ainsi porté par l’ensemble du passif de Calcul de France et non par les fonds propres publics, qui financent, comme dans toute infrastructure, un cinquième environ de l’investissement. Pour qu’Eurostat n’y voie pas un prêt public déguisé, la créance est traitée comme le crédit fournisseur qu’elle est : rémunérée au taux du risque, plafonnée, suspendue de plein droit si un tour de financement du laboratoire manque son seuil, portée au bilan du laboratoire et connue de chaque investisseur qui y souscrit, dont les tours successifs valident, aux conditions du marché, la capacité de remboursement du débiteur.
Cette fixation du loyer à la signature, et non son indexation sur le prix courant du calcul, protège le laboratoire contre un scénario de flambée du prix marché de la location de compute. Le prix de marché du calcul de frontière n’est pas fixé par son coût de construction (environ 38 Md$ par GW, soit un loyer de l’ordre de 8,5 Md$ par GW et par an) mais par le revenu marginal des laboratoires déjà installés à la frontière. Si les revenus par GW de ceux-ci étaient amenés à exploser dans les années à venir comme certains l’anticipent, les leaders feraient alors monter les loyers bien au-delà de ce qu’un candidat à la frontière, sans revenus, pourrait payer. Le laboratoire Prométhée ne peut donc pas louer son calcul au prix courant, il doit l’avoir contracté à prix fixe et pour une longue durée. C’est la raison pour laquelle, pour les 12 GW du sprint, le contrat de capacité de Calcul de France avec le laboratoire comme la sous-location de la tranche de marché par l’Agence sont conclus à T0, au prix du jour, pour la durée des take-or-pay.
3.3 Puissance de calcul : la tranche de marché
Pour la tranche de marché (les 8 GW de compute restants), sur laquelle l'État n'a pas besoin de contrôle direct, le levier suffisant est le contrat de capacité conclu entre l’offtaker et les sociétés construisant puis exploitant les data centers. C’est le compartiment du capital privé international, attiré aux conditions de marché et habitué à financer ce type de projet comme il le fait aux États-Unis et partout dans le monde.
Le point délicat est l’identité de l’offtaker, que nous n’avons pas encore précisée mais dont nous avons vu qu’il était indispensable et ne pouvait pas être le laboratoire lui-même, du fait de sa solidité insuffisante aux premiers temps de l’opération. L’État pourrait jouer ce rôle, mais cela le conduirait à donner une garantie de facto couvrant la totalité des contrats take-or-pay conclus avec les entreprises responsables du compute de marché. La conséquence en serait inévitablement, selon la pratique d’Eurostat, une consolidation maastrichtienne de cet engagement d’achat dans la dette publique française, à hauteur de 7 à 10 pts de pourcentage de PIB, avec des conséquences négatives sur les taux souverains français.
C’est là, et non pour financer le projet proprement dit qui n’en a pas besoin, qu’intervient la coalition internationale réunie par la France autour de Prométhée (cf. infra) à travers un traité. Si la France réunit un ensemble suffisamment important de partenaires disposés à payer le ticket d’entrée de 0,3 pt de PIB du pays concerné par an pendant 3 ans9, elle peut créer avec eux une agence (« l’Agence ») ayant statut d’organisation internationale et chargée de jouer le rôle d’offtaker pour la tranche de marché. Elle n’aurait pas besoin d’émettre une garantie illimitée sur son engagement de take-or-pay vis-à-vis des sociétés d'infrastructure, son engagement étant borné par son capital appelable et le risque résiduel intégré par le marché dans les taux applicables à la levée, par les sociétés d’infrastructure, des fonds nécessaires pour construire la tranche de marché. Or, suivant le précédent offert par le Mécanisme européen de stabilité (MES), selon les pratiques bien établies d’Eurostat, les engagements d’une organisation internationale dotée d’organes de décision propres, d’un capital versé et d’un bilan qui porte ses risques, qui n’est pas contrôlée majoritairement par un de ses membres ne sont pas consolidés dans leur dette publique10. Si la France veillait à représenter moins de 50% du financement total de l’agence, et que celle-ci était bâtie sur le modèle du MES et non sur celui du FESF, la fonction cruciale de l’offtaking de la tranche de marché pourrait se faire sans augmentation de la dette maastrichtienne. Un autre précédent voisin, crédibilisant le modèle de l’Agence, est d’ailleurs constitué par Intelsat et Eutelsat, organisations de traité qui ont acheté, détenu et loué de la capacité satellitaire au prorata des contributions de leurs membres pendant des décennies. L’Agence sous-louerait ensuite les capacités de compute obtenues au laboratoire contre redevances au prix du marché.
Pour assurer avec plus de sûreté cette déconsolidation des engagements de l’Agence par rapport à la dette des partenaires par Eurostat, mais également intéresser les partenaires, l’Agence ne serait pas qu’un simple conduit de financement mais également un acheteur mutualisé de compute au bénéfice de ses membres, contractant en son nom propre avec les sociétés d’infrastructure et portant sur son propre bilan le risque de contrepartie du laboratoire, permettant d’en faire une organisation internationale à part entière, et non un outil de trésorerie de ses États membres. Les partenaires bénéficieraient ainsi de droits d’usage sur une petite partie du compute de la tranche de marché, répartie au prorata de la contribution des partenaires (et donc de leur PIB). Intégralement payables durant la période 2027-2029, ces droits verraient leur livraison effective limitée au minimum durant les trois ans du sprint, pour laisser au laboratoire le maximum de calcul disponible pour les runs frontière au moment critique. La plus grande partie des droits d’accès des partenaires au compute de marché serait à maturité longue, payable immédiatement mais livrable en 2030-2034 en contrepartie d’une bonification financière (via un taux d'intérêt payable par le laboratoire à la livraison effective) et qualitative en cas d’atteinte de la frontière.
Le tableau suivant (Figure 1) indique pour la période 2027-2029 la capacité de compute de la tranche de marché Prométhée dédiée aux slots des partenaires (ventilée entre capacité livrée sur la période et droits acquis pour la période post-sprint) et au laboratoire.
| Unité précisée par ligne | 2027 | 2028 | 2029 | Cumul |
|---|---|---|---|---|
| Capacité livrée aux États membres dans l’année (GW-an, flux) | 0,2 | 0,8 | 1,0 | 2,0 GW-an |
| Droits préréservés acquis dans l’année pour livraison 2030-2034 (GW-an, flux) | 2,0 | 3,4 | 4,4 | 9,8 GW-an |
| équivalent en Md€ | 15 | 25 | 32 | 72 |
| Stock de droits préréservés en fin d’année (GW-an, stock) | 2,0 | 5,4 | 9,8 | - |
| Capacité à disposition du laboratoire en fin d’année (GW, stock) | 1,8 | 6,2 | 11,0 | - |
| dont tranche publique (Calcul de France) | 0,6 | 2,0 | 4,0 | - |
| dont tranche de marché, via l’Agence | 1,2 | 4,2 | 7,0 | - |
| Capacité totale installée en fin d’année (GW, stock) | 2 | 7 | 12 | - |
Note : Les paiements de capacité des membres (90 Md€) excèdent d'environ 3 Md€ la valeur faciale des droits au prix de référence (15 livrés + 72 préréservés) : cet écart dote la réserve de stabilisation de l'Agence.
Figure 1. Répartition du compute Prométhée (2027-2029)
Rendue utile par l’objectif de déconsolidation du bilan de l’Agence, cette fonction d’acheteur mutualisé de compute a également une valeur intrinsèque pour les partenaires, rendant l’adhésion au programme particulièrement intéressante, nous y reviendrons.
Le contrôle souverain direct n’est pas nécessaire sur la tranche de marché, un niveau suffisant de contrôle étant assuré par i) la juridiction (la cible étant environ 70% du compute de marché construit en France et 30% chez les partenaires), qui implique notamment le régime de contrôle des investissements étrangers en France en cas de vente et surtout ii) via les clauses contractuelles liant les opérateurs d’infrastructures de marché à l’Agence. Ces contrats prévoiraient notamment dès l’origine des options de prolongation du take-or-pay permettant de réserver durablement le compute au laboratoire Prométhée en cas de succès, avec obligation le cas échéant de procéder au renouvellement des GPU.
Concernant l’Agence elle-même, puisqu’il est indispensable que la part française y reste inférieure à 50% (pour limiter le coût de cette ligne pour la France, une cible autour de 40% serait idéale), sa gouvernance sera nécessairement partagée. Pour se couvrir en cas de défection d’un ou plusieurs partenaires durant le sprint et éviter même dans ce cas la reconsolidation de son passif dans la dette publique française, le traité prévoirait en outre un plafonnement des droits de vote français à 35% du total de l’Agence, les éventuelles parts du capital détenues au-delà de ce seuil par la France se trouvant dépourvues de droits de vote. Ce n’est cependant pas un problème dans la mesure où : i) c’est le traité qui fixerait l’objet, les instruments et les paramètres essentiels de l’Agence (dont le plancher de calcul mis à disposition du laboratoire pendant le sprint et ses conditions de prix), son conseil décidant en son sein, dans ce cadre, de la conduite des opérations (choix des sociétés d’infrastructure et des sites, procédures d’attribution, méthodologie de prix, trésorerie) et adoptant, dès la constitution de l’Agence par ses premiers membres, la convention de mise à disposition au laboratoire ; ii) une majorité de 85% des droits de vote (donnant une minorité de blocage à la France, comme à toute coalition de membres réunissant 15 % des voix) serait prévue, sur le modèle du MES, pour les décisions les plus sensibles (modification de la convention, de la formule d’allocation ou des conditions d’adhésion, admission de nouveaux membres). La France conserverait ainsi le pouvoir de bloquer tout changement des termes qui protègent le laboratoire, sans jamais détenir celui de décider seule. Cette combinaison (décisions propres, prises par des organes propres, risque propre) est précisément celle qui a conduit Eurostat à reconnaître le MES comme organisation internationale alors qu’il la refusait au FESF.
Un financement adapté à chaque étage du projet
De cette architecture découle naturellement le montage financier nécessaire pour le faire fonctionner. Chaque étage dispose d’un montage financier optimal pour remplir les contraintes évoquées jusqu’ici dans les conditions les plus favorables en termes de coût du capital.
4.1 Le financement du laboratoire
Le financement du laboratoire proprement dit n’est pas la partie la plus complexe du montage. Le laboratoire ne porte ni les actifs d'infrastructure ni la dette qui les finance ; son passif propre se limite aux fonds propres levés, à la dette fournisseur du différé de redevance pour la tranche publique de compute et à ses engagements de capacité. Ses besoins propres hors compute se limitent à la rémunération des équipes (24 Md€ sur 3 ans, dont environ 12 décaissés en salaires et charges, le solde en BSPCE valorisés à l’attribution) et au fonctionnement, au tooling, à l’acquisition de données et à la sécurité des poids (7 Md€). Avec les loyers de calcul versés à Calcul de France (différés pendant le sprint) et à l'Agence, le total des fonds à lever par le laboratoire peut être évalué à 110 à 135 Md€11 sur trois ans.
Le financement passerait par des tours annuels classiques pour une start-up, lors desquels l'État abonderait pour se situer autour de 25 % du capital après la fondation comme après la Série B, puis, sans souscrire au tour C, tenir à son issue un plancher de 18 %. L’État concentrerait ainsi sa force de frappe sur la Série B et l’annoncerait d’avance en price-taker, au prix fixé par un lead privé. La concentration de la participation de l’Etat lors des deux premiers tours, et en particulier de la série B qui est la plus critique, est justifiée par son utilité maximale pour aider boucler les tours ayant lieu avant que le laboratoire ait pu faire ses preuves. Lors de la série C, au moment où les modèles du laboratoire s’approchent déjà de la frontière si tout se passe comme prévu, il pourrait s’abstenir sans dommage, démontrant ainsi au passage la crédibilité du projet pour le capital privé.12 Le reste du capital levé serait fourni par du VC et des fonds croissance, notamment américains, des fonds souverains et des family offices tech ainsi que des entreprises alignées, chaque levée étant par ailleurs adossée à un seuil contractuel de jalon (T+6, T+12, T+24) dont le non-franchissement déclenche les clauses de sortie décrites dans la partie 9. Ce circuit financier, avec des levées de fonds propres qui servent pour partie à payer des loyers de calcul, appelle une clarification tant la critique de « circularité » est devenue courante à propos des montages américains où le fournisseur de puces ou de capacité finance son propre client. On ne retrouve cependant rien de tel ici car les investisseurs du laboratoire sont distincts de ses fournisseurs de compute et que les loyers versés à l'Agence et à Calcul de France sont in fine payés par des tiers réels : les États partenaires via leurs tickets, l'épargne nationale via les obligations qu'elle souscrit, les entreprises clientes au prix du marché. Le circuit n'est donc pas fermé et ne peut être assimilé aux montages où un même acteur est à la fois fournisseur, prêteur et actionnaire de son client.
La valorisation d’entrée du tour de fondation, point critique pour un laboratoire encore sans revenus, serait soutenue par des engagements d’achats futurs d’inférence par des grandes entreprises françaises dans des conditions avantageuses pour elles (Advance Market Commitment ou AMC), les droits d'accès du laboratoire au compute Prométhée et l’équipe réunie.
Avec 24 Md€ de rémunération totale prévue sur trois ans, soit environ 12 en salaires et charges et environ 12 en bons de souscription de parts de créateur d’entreprise (BSPCE valorisés à l’attribution, instrument sans charge patronale ni décaissement pour la société, imposé à la seule cession et dont la valeur ne naît que de l’appréciation du titre), ce budget place délibérément Prométhée au niveau de rémunération des laboratoires américains. Cela doit permettre de constituer une équipe de rang mondial, soit plusieurs milliers de chercheurs et d'ingénieurs au pic, autour d'un noyau de quelques centaines de chercheurs d'élite, en s'alignant sur les packages de la concurrence que la trajectoire de valorisation rend crédible et par un statut de fondateur réservé aux premiers arrivants. Le vivier pour recruter une telle équipe existe incontestablement. L'école mathématique et informatique française irrigue déjà les laboratoires américains, et une part significative des chercheurs de frontière actuels est française ou européenne, expatriée faute d'alternative au niveau frontière. Prométhée, un projet de frontière, doté du calcul nécessaire et de l'equity correspondante et basé à Paris, est précisément cette alternative.
Le tableau suivant (Figure 2) synthétise les levées de fonds du laboratoire Prométhée pour la période 2027-2029.
| Tour | Moment | Levée | Investisseurs entrants | Valorisation post (indicative ; scénario central, scénario au seuil entre parenthèses) |
|---|---|---|---|---|
| Fondation | T0-T+6 | ≥ 15 Md€ (seuil du jalon T+6) ; cible 20 (deux séquences : 10 à T0, 10 à T+6) | État/BPI 25 % pari passu (price-taker) ; lead : consortium privé libre, souverains non américains investissant librement (précédent Mistral), family offices tech FR/EU, premiers fonds VC et crossovers ; grandes entreprises FR couplées aux AMC (equity minoritaire) | 40-50 Md€ (seuil : 30) |
| Série B | T+12 (premier modèle crédible) | ≥ 35 Md€ (seuil du jalon T+12) ; cible 42 | État/BPI 25 % ; point d'entrée des fonds growth/crossover US (Thrive, Coatue, General Catalyst, fonds crossover), lead US accepté et même recherché ; montée des souverains libres ; corporate stratégique type Nvidia ; lancement de la holding cotée PEA (T+12-T+18) | 120-160 Md€ (seuil : 80) |
| Série C | T+24 (candidat frontière) | ≥ 60 Md€ (seuil du jalon T+24) ; cible 72 | État/BPI non souscripteur, dilué à environ 18 % ; très gros tickets : souverains à grande échelle, fonds crossovers et fonds pré-IPO US, fonds souverains des pays partenaires | 240-300 Md€ (seuil : 180) |
Figure 2. Levées de capital du laboratoire Prométhée
Ces valorisations sont calibrées pour qu’aucun tour ne soit en baisse et que la dilution reste dans les normes du secteur : 40 à 50 % à la fondation, qui est un tour de création, 26 à 35 % à la Série B, 24 à 30 % à la Série C, avec des multiples de l’ordre de 1,5 à 2,5 entre tours, quelle que soit la combinaison des fourchettes. L’équipe (fondateurs et pool d’intéressement des salariés en BSPCE) conserve ainsi environ un quart du capital après la Série C, ce qui rend crédible l’attribution d’actions évoquée ci-dessous, et le contrôle de gouvernance des fondateurs, assis sur des droits de vote multiples et non sur leur pourcentage de capital, n’en dépend pas. Ces valorisations sont crédibles car elles reposent sur ce que la société possède dès T0 : des droits contractuels d’accès à 12 GW au prix du marché et une équipe de niveau mondial constituée. Cela suppose toutefois que la convention avec Calcul de France soit signée en conditions suspensives croisées avec la première séquence de fondation, la convention avec l’Agence l’étant dès la première signature du traité par un ou plusieurs partenaires.
Les dépenses prévisionnelles du laboratoire Prométhée en compute sur la période sont présentées dans le tableau suivant (Figure 3).
| Dépenses et engagements en compute du laboratoire (Md€) | 2027 | 2028 | 2029 | Cumul 3 ans |
|---|---|---|---|---|
| Tranche publique ; loyer facturé (prix de marché, convention Calcul de France) | 4,5 | 13 | 24 | 42 |
| dont payé cash | 1 | 4 | 14 | 19 |
| dont différé (créance Calcul de France, intérêts capitalisés) | +3,5 | +9 | +10 | stock 23 |
| Agence (loyer tranche de marché + location transitoire) ; payé cash | 9 | 24 | 42 | 75 |
| Total cash décaissé par le laboratoire | 10 | 28 | 56 | 94 |
Figure 3. Dépenses de compute du laboratoire Prométhée (2027-2029)
Ce qui conduit aux plans de trésorerie suivants pour le laboratoire Prométhée, respectivement dans le scénario central (Figure 4) et dans le scénario de levées minimums13 (Figure 5).
| Flux de trésorerie du laboratoire (en Md€) | 2027 | 2028 | 2029 |
|---|---|---|---|
| Tours de financement (souscription État incluse) | 20 (T0 en deux séquences) | 42 (Série B) | 72 (Série C) |
| Revenus d'inférence + AMC activés | 0 | 3 | 12 |
| Redevance tranche publique ; part cash (convention Calcul de France) | -1 | -4 | -14 |
| Autres sorties incompressibles (salaires, données, tooling) | -3 | -7 | -10 |
| Ligne Agence (plancher d’entraînement + inférence) | -9 | -24 | -42 |
| Solde / runway fin d'année | +7 / ≥ 12 mois | +10 / ≥ 12 mois | +18 / ≥ 12 mois |
Figure 4. Plan de trésorerie du laboratoire Prométhée, scénario central
| Flux de trésorerie du laboratoire (en Md€) | 2027 | 2028 | 2029 |
|---|---|---|---|
| Tours de financement (souscription État pari passu incluse) | 15 | 35 | 60 |
| Revenus (hypothèse prudente) | 0 | 1 | 8 |
| Redevance tranche publique ; part cash (convention Calcul de France) | -1 | -3 | -10 |
| Autres sorties incompressibles (salaires, données, tooling) | -3 | -7 | -10 |
| Ligne Agence (plancher d’entraînement + inférence) | -6 | -16 | -30 |
| Solde / runway | +5 / ≥ 12 mois | +10 / ≥ 12 mois | +18 / ≥ 12 mois |
Figure 5. Plan de trésorerie du laboratoire Prométhée, scénario de levées minimums
4.2 Le financement de la tranche publique
Le financement de la tranche publique de compute souverain (4 GW) pose des questions d’une nature très différente. Il s’agit de bâtir un actif de valeur, même en cas d’échec, que l’État pourra le cas échéant relouer ou utiliser pour ses propres besoins souverains. C’est donc l’étage naturel de concentration du capital privé national, mobilisé par l’État dans les conditions détaillées supra. Pour que ce capital soit reconnu par Eurostat comme celui d’une entreprise et non d’une administration, ce qui constitue un enjeu décisif pour le déficit affiché, le montage retient quatre conditions de structure pour Calcul de France : l’existence d’actionnaires privés de même rang, à hauteur de 35 % du capital ; une dette sans garantie de l’État ; des ventes à prix de marché couvrant dès 2028 plus de la moitié de ses coûts de production et une constitution par le droit des sociétés, la loi n’ayant à autoriser que la participation de l’État.
Les émissions de Calcul de France (obligations seniors) comme les parts du fonds ELTIF qui souscrit une part de ses fonds propres seraient placées par un syndicat bancaire s’engageant par avance, moyennant une commission de prise ferme tarifée et affichée dans les frais d’émission, à acheter les titres non souscrits et la Caisse des dépôts pourrait intervenir en secours, à sa discrétion et à ses conditions14.
Ce recours à l’épargne privée serait complété, en fonction des besoins des armées, par des crédits supplémentaires votés en LPM pour financer un volant de compute (300 MW) spécifiquement adapté pour les usages liés à la défense (inférences classifiées notamment).
Le tableau suivant (Figure 6) résume le montage financier proposé pour le financement de la tranche publique.
| Étage | Taille | Source | Coût |
|---|---|---|---|
| Equity publique (Calcul de France) | 28 Md€ | État / BPI (sur le 1,5 % PIB) | s.o. |
| Tranches couvertes par les agences de crédit export des fournisseurs d’équipements | 12 Md€ | Fonds euros, institutionnels (couvertures EXIM, NEXI, Euler Hermes, K-Sure sur les GPU, la mémoire, l’électrotechnique) | Taux de la signature de l’agence + 30-80 pb |
| Dette senior sécurisée non garantie (notée A ; rehaussement par tranche subordonnée et agences de crédit export) | 36 Md€ | Fonds euros, UC/PER via fonds à plancher retail, institutionnels | OAT + 100-250 pb |
| Prêts du Fonds d’épargne (Livret A / LDDS) | 22 Md€ | Fonds d’épargne CDC, enveloppe dédiée par arrêté et centralisation relevée de deux points ; prêts adossés aux seuls actifs longs (enveloppes, raccordements) avec sûretés réelles, sur le modèle de ses prêts d’infrastructure ; garantie de l’État sur les dépôts, non sur Calcul de France | Livret A + 60-100 pb |
| Dette subordonnée à haut rendement15 | 15 Md€ | Assureurs au-delà du fléchage, fonds infra | 6-8 % |
| Crédits LPM (enclave compute défense, art. 346) | 11 Md€ | Budget défense | s.o. |
| Fonds ELTIF ou véhicule coté éligible au PEA, et co-investisseur (actions de même rang que l’État) | 15 Md€ | Institutionnels d’ancrage dès 2027, unités de compte et PER via les supports éligibles, fonds ELTIF ouvert au grand public dès 2027, cotation optionnelle en 2028 une fois les premiers sites livrés ; véhicule mixte détenant aussi des obligations de Calcul de France pour offrir un rendement pendant le sprint ; le co-investisseur institutionnel garantit la part privée si la collecte grand public est en deçà | Dividende + upside |
Figure 6. Financement de la tranche de compute publique
Le tableau suivant (Figure 7) présente la trésorerie de Calcul de France durant la période.
N.B. : Les 123 Md€ de CapEx ressortent à environ 31 Md€ par GW, sous la référence de 38 Md$ (33 Md€) du plan. L'écart, 9 Md€, tient au décalage entre livraison et paiement car les équipements des derniers sites, livrés au quatrième trimestre 2029, sont pour partie réglés en 2030 et couverts par le coussin de trésorerie. À périmètre livré identique, le coût complet des 4 GW est bien de l’ordre de 132 Md€.
| Trésorerie de Calcul de France (Md€) | 2027 | 2028 | 2029 | Cumul |
|---|---|---|---|---|
| Fonds propres appelés (État/BPI) | 12 | 10 | 6 | 28 |
| Tranches couvertes par agences de crédit export | 0 | 6 | 6 | 12 |
| Dette senior sécurisée non garantie (fonds euros, UC/PER, institutionnels) | 5 | 14 | 17 | 36 |
| Prêts du Fonds d’épargne (Livret A / LDDS) | 7 | 8 | 7 | 22 |
| Dette subordonnée à haut rendement | 2 | 5 | 8 | 15 |
| Fonds ELTIF ou véhicule PEA et co-investisseur institutionnel | 3 | 6 | 6 | 15 |
| Enclave défense financée par crédits LPM (achats de l'État) | 2 | 4 | 5 | 11 |
| Redevance cash du laboratoire | 1 | 4 | 14 | 19 |
| Total entrées | 32 | 57 | 69 | 158 |
| CapEx de la tranche publique (coques, raccordement, silicium ; livraisons 0,6 / 2,0 / 4,0 GW) | -29 | -47 | -47 | -123 |
| Intérêts de la dette émise et souscrite | -1 | -3 | -5 | -9 |
| OpEx des sites livrés | -0,5 | -1,5 | -3,5 | -5,5 |
| Frais d'émission et de structuration | -0,4 | -0,4 | -0,4 | -1,2 |
| Total sorties | -31 | -52 | -56 | -139 |
| Solde annuel / coussin cumulé | +1 / 1 | +5 / 6 | +13 / 19 | 19 |
Figure 7. Flux de trésorerie de Calcul de France (2027-2029)
S’agissant enfin de la couverture de change16, Calcul de France est le seul compartiment où l’État porte le risque en direct car ses achats en dollars représentent 65 à 80 Md€ sur le sprint. Une part en est couverte naturellement par le montage lui-même (les tranches couvertes par les agences de crédit export sont libellées dans la devise de l’agence, et le loyer du laboratoire est indexé sur un prix de marché constaté en dollars) de sorte qu’un dollar plus cher renchérit les GPU mais aussi les loyers qui les remboursent. Pour le solde, il serait pertinent d’avoir recours au mécanisme déjà utilisé par le ministère des Armées qui couvre de longue date ses achats en dollars (notamment les acquisitions via FMS) par des achats à terme passés via la Banque de France. Le coût estimé en serait de 0,6 à 2 Md€ sur le sprint, 1 à 1,5 Md€ en scénario central, incorporé au CapEx de Calcul de France.
4.3 Le financement de la tranche de marché
Comme on l’a vu, grâce à l’engagement d’offtake de l’Agence, la tranche de marché se finance aux conditions de marché comme tous les projets de data centers classiques. Le coût moyen pondéré du capital de ces 8 GW s'établirait à environ 9 % en nominal : environ deux tiers de dette à un taux pondéré de 7,4 % et un tiers de fonds propres rémunérés à 13 % de TRI17. C'est le prix de marché standard de ce type d'actif, celui que paient les projets américains comparables18. Dette contre dette, ce chiffre de 7,4% est à comparer aux 5,1 % de la tranche publique financée par l'épargne nationale, sur la base d'une OAT de référence à 4,2 %19. L'avantage, 2 à 2,5 points de taux sur chaque euro de dette et environ 4 points en coût complet du capital est la mesure de ce que le montage à deux tranches permet de capter20. Cet écart est largement insensible au niveau général des taux, la dette de marché étant elle aussi émise en marge au-dessus du taux sans risque mais reste exposé au spread souverain français, qui détermine l’ampleur de l’avantage.
Les contrats conclus par l'Agence avec les sociétés d'infrastructure pour la bâtir et l’exploiter sont des engagements de take-or-pay de douze ans, structurés en « 7+5 » : sept années pleines, puis cinq années où l'engagement décroît par paliers. Cette durée épouse la vie économique de l'actif : alors que le bâtiment, le raccordement électrique et les équipements lourds durent vingt ans et plus, les puces s'amortissent en quatre à six ans. Les sept années fermes suffisent donc à rembourser le financement des puces de première génération et l'essentiel de la dette immobilière. Les cinq années dégressives protègent les États : en cas d'échec du laboratoire et d’absence de demande de compute permettant sa mise en location à des prix intéressants, l'engagement s'éteint progressivement. En milieu de contrat, vers la cinquième ou sixième année, quand s'éteint l'emprunt gagé sur les premières puces, est prévue en option déclenchable par l’Agence la possibilité du refresh, soit le remplacement des puces par la génération suivante. Si cette option est exercée, la nouvelle génération se finance comme la première, par un emprunt gagé (ABS) sur les nouvelles puces mais sans rallonge de l’engagement d’achat qui demeure dégressif selon le calendrier initial 7+5. Dans le cas contraire, si l’option n’est pas exercée, le site bascule en « coque énergisée », soit un bâtiment raccordé, alimenté et refroidi, prêt pour le locataire suivant, qui conserve l'essentiel de sa valeur pendant que le loyer retombe à sa seule part immobilière. À l'échéance des 12 ans, le contrat donne au locataire21 une option de prolongation de cinq ans, exerçable une fois, au prix de marché constaté à ce moment-là, assortie d'un droit de priorité pour le laboratoire Prométhée si la capacité est recontractualisée. À l’issue des 17 ans, enfin, en cas de refus de la société d’infrastructure de contracter un nouveau contrat de capacité, le laboratoire Prométhée disposera d’une option d’achat à la juste valeur de marché, exerçable dans une fenêtre de 6 mois avant le terme du contrat.
Pour ce qui concerne le risque de change, la tranche de marché est couverte par construction. L’Agence contractualise en euros à prix fixe et le risque de change est donc logé chez les sociétés d’infrastructure, dont les prêteurs exigeront la couverture intégrale du CapEx dollar, conformément à la pratique standard du financement de projet.
La coalition et le financement de l’Agence
5.1 Les conditions offertes aux États partenaires
En pratique, le ticket de 0,3% du PIB demandé aux partenaires pour prix de leur participation au projet leur offrirait des bénéfices stratégiques majeurs en cas de succès du laboratoire à atteindre la frontière et non négligeables même en cas d’échec :
- un avantage inquantifiable, la garantie engageante de non-débranchabilité par la France, inscrite dans le traité et dont l’État est le garant via son action spécifique au capital du laboratoire ;
- des avantages quantifiables, proportionnels à leur contribution (et donc à leur PIB), valables tant en cas de succès à atteindre la frontière qu’en cas d’échec :
- Des slots de compute brut, payés durant le sprint, mais livrés en deux tranches :
- pour une part limitée, livrée durant le sprint, utilisable notamment pour leurs besoins régaliens ou de recherche ;
- pour la plus grande part, à maturité longue, livrée sur la période 2030-2034 en échange d’un taux d’intérêt payé par le laboratoire à la livraison et, en cas d’atteinte du jalon frontière, de la possibilité de fournir le compute à Prométhée pour en obtenir de l’inférence des modèles de frontière à un coût très compétitif et en échange d’une bonification. En cas d’atteinte du jalon frontière par le laboratoire, 35% des droits d’accès restants deviendraient obligatoirement des droits d’inférence Prométhée, tandis que 40% supplémentaires seraient également convertis par défaut en droits bonifiés (1 € = 1,15 €), sauf décision contraire du partenaire. Les 25% restants resteraient du compute brut non convertibles fléchés sur les usages régaliens des partenaires (mais cessibles sur le marché en l’absence de besoin du partenaire).
- Après le sprint, les slots partenaires cesseraient d’être des droits de l’État cessibles pour devenir, pour toute la durée restante du take-or-pay de l’Agence, le « canal entreprises », soit des quotas de juste retour gérés par l’Agence au profit des entreprises de chacun des États partenaires. Ces droits d’usage de compute brut seraient attribués par souscription directe des entreprises au prix du marché mais dans le cadre d’un quota réservé prioritairement aux entreprises opérant sur le territoire de chaque État membre, au prorata de sa part du capital de l’Agence. En outre, les slots de compute partenaires à maturité longue transformés en droits d’inférence pourraient également être cédés en tout ou partie par chaque État aux entreprises opérant sur son territoire via ce canal entreprises.
- En cas d’échec du laboratoire à atteindre la frontière, les droits privilégiés de celui-ci sur le compute de marché s’éteindraient et les partenaires bénéficieraient d’un droit d’usage (et de sous-location) sur leur quote-part du compute total de la tranche de marché, de nature à leur permettre de négocier dans de meilleures conditions leur accès aux modèles des leaders américains.
- Des slots de compute brut, payés durant le sprint, mais livrés en deux tranches :
Pour les partenaires, la participation sera ainsi rendue bien plus intéressante si elle leur offre, outre le bénéfice de l’accès aux modèles de frontière dans des conditions avantageuses en cas de succès pour eux et leurs entreprises, un droit de tirage sur les capacités de calcul construites pour le projet, valable même si le laboratoire échoue. Soulignons enfin que le risque financier pour les partenaires est strictement plafonné à la somme des contributions versées et du capital appelable par l’Agence, soit 1,2 pt du PIB au total, et que dans tous les scénarios d’échec les plus probables, avec une forte demande de compute, la mise en location au prix du marché des capacités correspondant à leur quote-part leur permettrait de récupérer intégralement leur mise (les simulations de pivot effectuées par nos soins aboutissent à une récupération de 95 à 113 % du ticket), la tranche longue prépayée se reconvertissant en capacité et se relouant sur 2030-2034. Le pari Prométhée serait ainsi, pour les partenaires, quasi gratuit.
Soulignons également, s’agissant du « canal entreprises » des membres de l’Agence qui remplacerait les slots partenaires pour les exercices post-2029, qu’il aurait le grand avantage de permettre, à travers le juste retour, de contourner l’aléa moral créé par l’impossibilité de discriminer entre les entreprises issues de pays partenaires et non partenaires découlant des règles du marché intérieur. Dans le cadre d’un pareil projet, en effet, le principe de non-discrimination a pour effet pervers qu’il encourage les comportements de passagers clandestins : chaque État pouvant, tout en souhaitant le succès de l’entreprise, ne pas participer à ses coûts tout en comptant sur l’obligation finale du laboratoire de traiter ses entreprises comme celles des partenaires du projet. Le mécanisme retenu ici permet cependant de contourner le problème en se fondant non sur l’attribution d’un droit d’accès privilégié à des entreprises selon leur nationalité mais sur l’allocation par les États membres de la propriété acquise par leur ticket, selon des critères objectifs et non discriminatoires, ouverte à tous les opérateurs économiques opérant sur le territoire de l’État membre. Permettant de récompenser directement et durablement la participation au projet de façon conforme au droit de l’UE22, ce mécanisme n’est pas contraire aux intérêts du laboratoire. Même si l’usage du compute brut ainsi mis à la souscription n’est pas fléché de façon contraignante vers le laboratoire Prométhée, il est très probable que, si le jalon frontière est bien atteint, la grande majorité de celui-ci soit in fine mis à disposition du laboratoire par les entreprises souscriptrices, ce afin de bénéficier à leur profit d’inférences de ses modèles de frontière dans des conditions avantageuses23. Sur la période 2030-2034, le même canal serait de surcroît ouvert pour la cession par les États membres de tout ou partie de la part de leur compute transformée en droits d’inférence Prométhée. Ce système les inciterait ainsi encore davantage à maximiser la conversion de leur compute brut en inférence Prométhée, seul moyen d’en flécher la cession vers les entreprises opérant sur leur territoire.
Dans un scénario de pénurie de compute « frontière compatible »24 au début des années 2030, le scénario probable à ce jour, ce « canal entreprises » attribuant aux opérateurs économiques basés dans les États partenaires du compute brut permettrait de facto aux entreprises de ces pays d’être servies au titre des droits qu’elles ont souscrits, quand les clients ordinaires du laboratoire, que le droit de l’UE lui impose de loger tous à la même enseigne, attendraient la capacité disponible. Cela produirait un avantage économique durable pour les participants au projet dans leur accès aux seuls modèles de frontière européens, récompensant leur engagement qui a rendu possible leur création. Les entreprises françaises, bénéficiaires de 40% de la capacité de ce canal en vertu de la quote-part française au capital de l’Agence, en bénéficieraient d’ailleurs tout particulièrement.
Enfin, précisons qu’au cas où les États membres souhaiteraient céder sur le marché leurs droits d’accès au compute brut, ou si le canal entreprises des membres n’était pas entièrement souscrit par les entreprises opérant sur leur territoire et mis sur le marché, le laboratoire Prométhée disposerait d’un droit de préemption sur ledit compute.
L’accord proposé aux partenaires réplique ainsi, à plus petite échelle, les contours du pari français du plan Prométhée : un gain stratégique majeur en cas de succès mais également un accès à des capacités de calcul permis par un pivot pensé dès l’amont en cas d’échec, constituant un levier significatif pour permettre une stratégie alternative (dépendance négociée aux États-Unis ou recours à l’open source).
5.2 Le financement de l’Agence
Comme exposé plus haut, le rôle de l’Agence est d’être l’offtaker de la tranche de compute de marché tout en évitant la consolidation maastrichtienne de ses engagements dans la dette publique française. Pour éviter cette consolidation, la France doit donc maintenir sa part dans l'Agence sous les 50 %, une cible à 40% apparaissant à la fois adaptée et réaliste. Étant donné les besoins de financement de l’Agence liés à la construction des 8 GW de la tranche de marché, la contribution totale des partenaires devrait se chiffrer à 24 Md€/an sur les trois ans, soit, avec des tickets d’entrée à 0,3% du PIB/an, la nécessité d’un pool de partenaires totalisant environ 7700 Md€ de PIB25, correspondant à près de deux fois le PIB de l’Allemagne. La mobilisation éventuelle de la Banque européenne d’investissement, qui pourrait prendre 15% du capital de l’Agence, permettrait de simplifier la constitution de la coalition en faisant baisser à 18 Md€/an le besoin partenaires.
Le plan ne dépend pas pour autant de la réunion intégrale de ce pool. Si la coalition ne réunissait à T0 que 4 000 à 5 000 Md€ de PIB, la tranche de marché serait ramenée à 5-6 GW, une partie du calcul manquant basculant vers Calcul de France et vers la location transitoire, et le laboratoire atteindrait la frontière avec un ou deux trimestres de retard plutôt que pas du tout. En deçà, la variante « France seule » à 8 GW en deux tranches égales, qui n’est pas développée ici, constituerait un plan de repli crédible, qui ne déborde pas de l’enveloppe des 1,5% de PIB/an de financement public pendant 3 ans mais avec un coût en dette maastrichtienne plus élevé.
Le ticket de 0,3% de PIB des partenaires couvrirait ainsi la totalité du besoin de l’Agence, capital et paiement des slots de calcul réservés par les partenaires compris. La part en capital serait de surcroît neutre en déficit maastrichtien et la partie engagement de capacité livrée pourrait, si les partenaires le souhaitent, être revendue à des entreprises de façon à en neutraliser le coût en l’absence de besoin étatique.
Les tableaux suivants (Figures 8 et 9) présentent le financement de l’Agence sur la période, dans un scénario de coalition avec participation de la BEI26.
| Volet | Total (Md€) | Part France | Part partenaires | BEI | Nature |
|---|---|---|---|---|---|
| Capital versé | 25 | 10 (40 %) | 11 (45 %) | 4 (15 %) | Fonds propres ; opération financière, neutre en déficit pour tous ; réserve ensuite auto-alimentée |
| Engagements de capacité compute tranche sprint, livrée aux États membres sur la période | 15 | 2 | 11 | 2 | Achat de capacité consommée en 2027-29 |
| Engagements de capacité compute tranche longue maturité (prépayée, livraison 2030-2034 par fenêtres, bonifiée au jalon frontière) | 75 | 34 | 30 | 11 | Acquisition d’une créance de livraison |
| Sous-total engagements de capacité compute (take-or-pay, fenêtre 2027-29) | 90 | 36 (40 %, plafond dur < 50 %) | 41 (45 %) | 13 (15 %) | |
| Capital appelable | 40 | 16 | 19 | 5 | Passif éventuel plafonné au traité, jamais versé sauf épuisement de la réserve |
Figure 8. Financement de l’Agence. Scénario avec BEI
N.B. : Le capital versé est un apport en fonds propres : il constitue la réserve de l’Agence, absorbe le cas échéant les premières pertes et n’est jamais un paiement de calcul. Le capital appelable est un engagement contingent, inscrit au traité et ratifié, appelé seulement si la réserve est épuisée ; il est le collatéral de la signature de l’Agence face aux sociétés d’infrastructure. Les paiements de capacité sont un achat : calcul consommé pendant le sprint et surtout droits prépayés livrables en 2030-2034, qui se convertissent en inférence Prométhée en cas de succès et se reconvertissent en capacité relouable en cas d’échec. Pendant le sprint, la capacité ainsi prépayée est mise à disposition du laboratoire, dont les loyers versés à l’Agence servent le take-or-pay des sociétés d’infrastructure. En cas d’échec, ce sont les partenaires, et non plus le laboratoire, qui disposent des capacités correspondantes, et c’est leur relocation qui les rembourse.
| Volet (Md€) | 2027 | 2028 | 2029 | Cumul |
|---|---|---|---|---|
| Capital versé (appels) | 12 | 8 | 5 | 25 |
| Dont part FR | 5 | 3 | 2 | 10 |
| Engagements de capacité (flux) : | 17 | 32 | 41 | 90 |
| Dont part FR | 7 | 13 | 16 | 36 |
| Appelable (souscrit, non versé) | 18 | +14 | +8 | 40 |
| Total des flux effectifs (versé + capacité) | 29 | 40 | 46 | 115 |
| Dont part FR | 12 | 16 | 18 | 46 |
Figure 9. Ventilation annuelle du besoin de financement de l’Agence
Synthèse du montage global
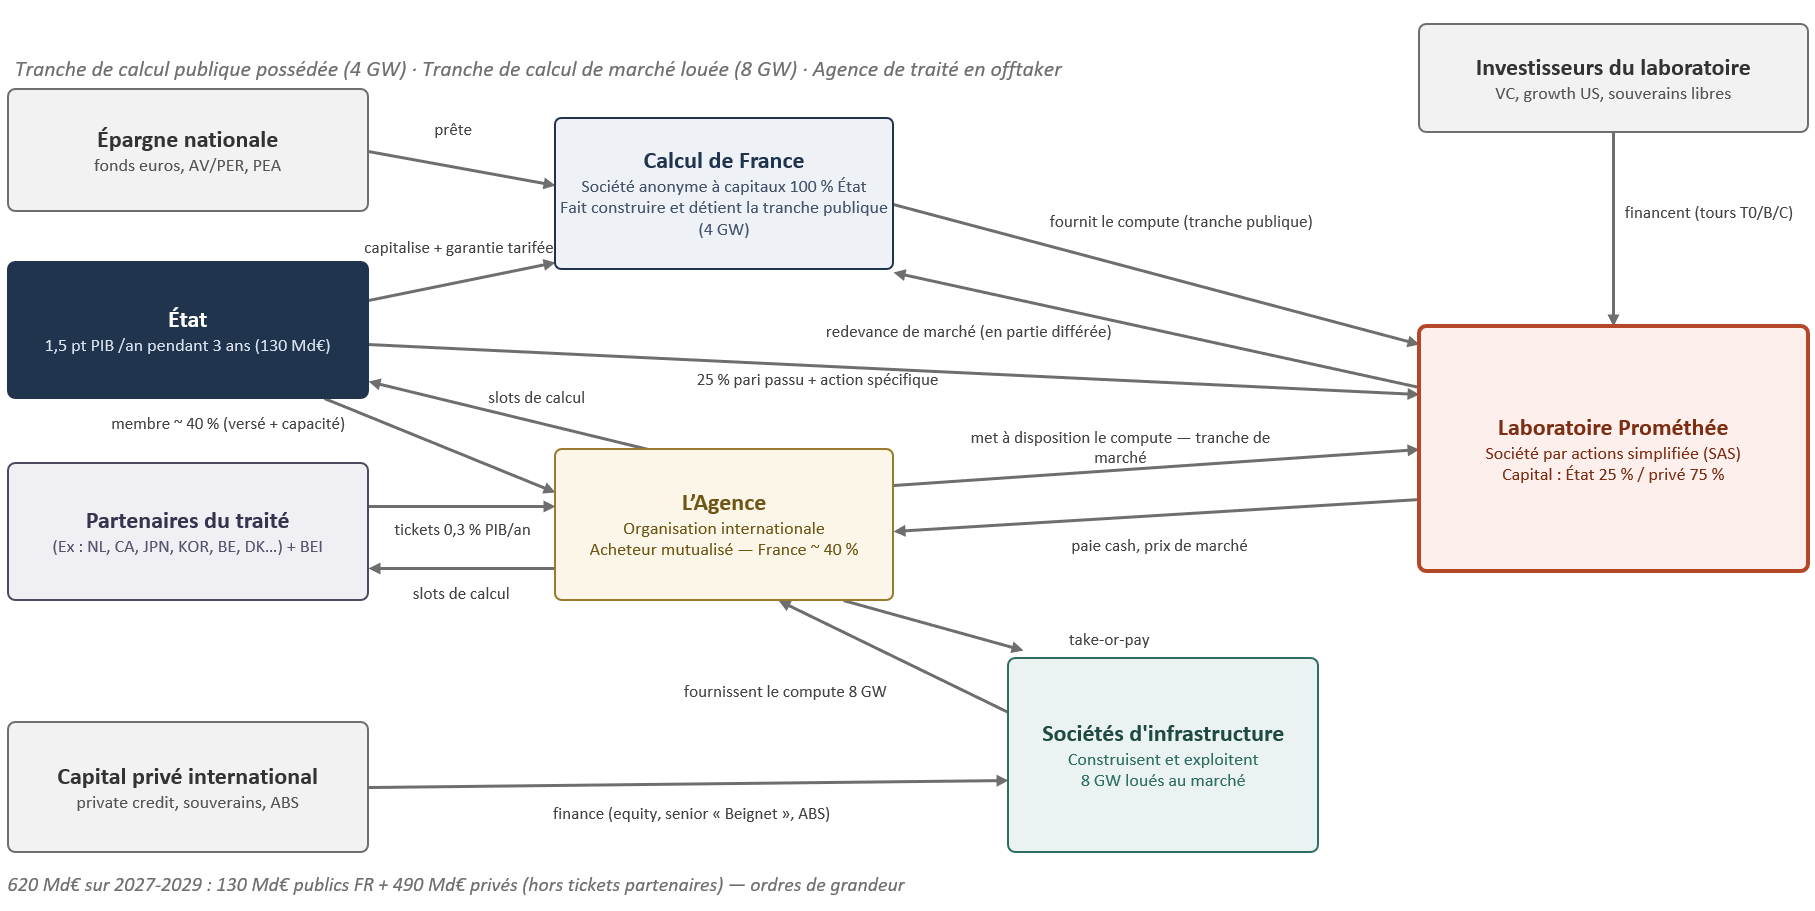
Figure 10. Plan Prométhée : schéma du montage
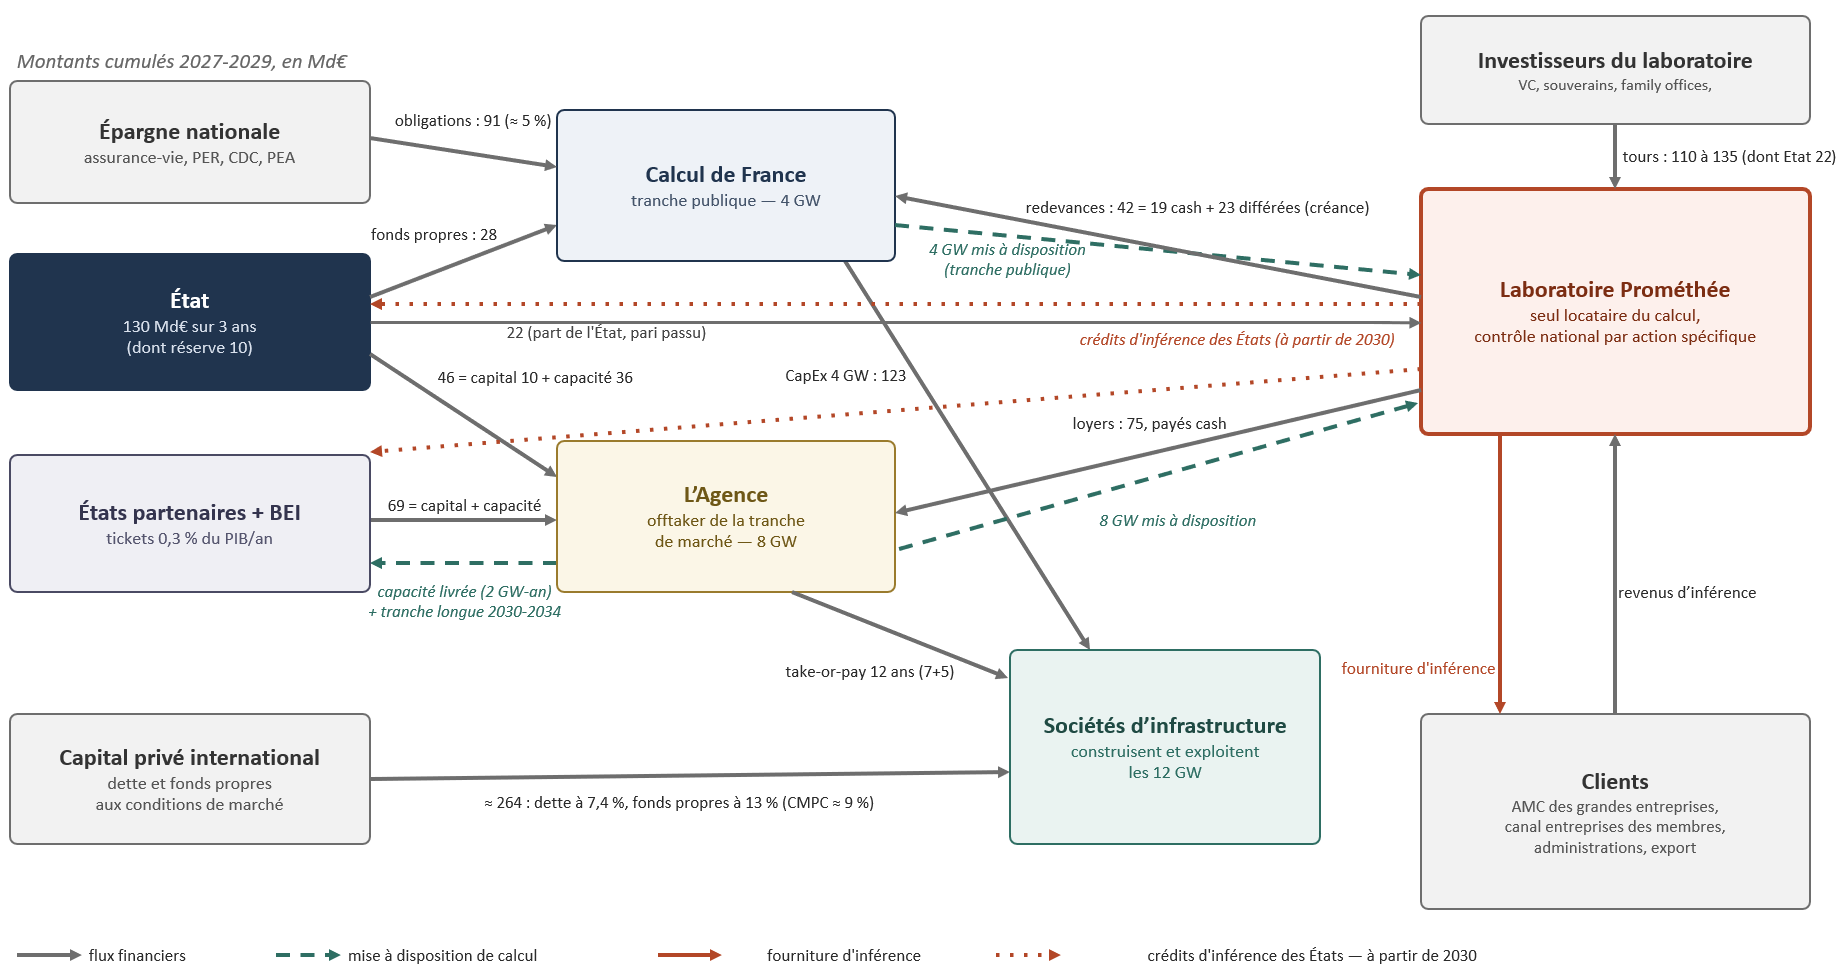
Figure 11. Plan Prométhée : circuits financiers
Les schémas présentés (Figures 10 et 11) permettent de visualiser le montage global du plan Prométhée et ses circuits financiers.
Au titre de cette synthèse, soulignons que les 620 Md€ de la partie 1 recouvrent le montant à mobiliser sur trois ans, c’est-à-dire le coût du sprint proprement dit, augmenté du préfinancement des livraisons post-sprint aux États partenaires et des réserves. Le tableau suivant (Figure 12) en donne la composition. Les levées brutes de l’ensemble des acteurs sont plus élevées, de l’ordre de 700 Md€, du fait des flux internes au montage.
| Lecture | Md€ | Composition (2027-2029) |
|---|---|---|
| Coût économique du sprint, hors flux internes au montage | 520 | Tranche de marché 285 (CapEx de 8 GW à 38 Md$/GW, intérêts intercalaires et OpEx de construction) ; Calcul de France 139 (Figure 7) ; laboratoire hors loyers 70 (salaires, tooling, données, location transitoire) ; programme 22,5 (commissions de réservation, direction) ; réserve de stabilisation de l’Agence 3 |
| Préfinancement des livraisons post-sprint aux États partenaires | 72 | Droits préréservés acquis pendant le sprint pour livraison 2030-2034 (Figure 1), décaissés sur 2027-2029 mais consommés après |
| Réserves et coussins de trésorerie | 28 | Réserve de programmation 10 (Figure 13), coussin de trésorerie de Calcul de France 19 (Figure 7), arrondis |
| Financements à mobiliser sur 2027-2029 | 620 | Part publique 130 (Figure 13) et capital privé 490, dont épargne nationale 120 et capital international 370 (section 2) |
Figure 12. De quoi sont faits les 620 Md€ (2027-2029)
Le montage ayant été entièrement expliqué, il est désormais possible de présenter de façon globale dans le tableau suivant (Figure 13) la ventilation de la part de financement public du plan.
| Poste | Total sur 3 ans | Profil annuel | Nature budgétaire |
|---|---|---|---|
| Fonds propres Calcul de France (28) + crédits LPM enclave défense (11) | 39 Md€ | 14 / 14 / 11 | Fonds propres : opération financière ; LPM : dépense défense (art. 346) |
| Part État/BPI dans le laboratoire Prométhée (25 % après la fondation et la Série B, plancher 18 % au tour C) | 23 Md€ | 10 / 13 / 0 (la formule ajuste le ticket à la valorisation, cf. Figure 2 | Opération financière, neutre pour le déficit |
| Capital versé de l'Agence (part FR, cible 40 % de 25) | 10 Md€ | 5 / 3 / 2 | Acquisition d'actif, neutre pour le déficit sauf appels |
| Paiements de capacité FR via l'Agence (cible 40 % de 90, plafond dur < 50 %) | 36 Md€ décaissés, dont 2 pour la tranche sprint livrée et 34 pré-réservés (tranche longue maturité) | 7 / 13 / 16 | Seule la part consommée est une dépense courante qui pèse sur le déficit, le reste une créance neutre pour celui-ci |
| Commissions de réservation des financements futurs27 | 10 Md€ | 3/an | Dépense courante |
| Direction de programme, autorité d'évaluation | 2,5 Md€ | 0,8/an | Fonctionnement |
| Réserve de programmation (aléas, couverture de change de la tranche publique, opportunités d'accélération) | 10 Md€ | selon besoin | Autorisations d'engagement non affectées |
| TOTAL | 130 Md€ (dont réserve 10) | 40 / 47 / 33 hors réserve | - |
Figure 13. Emplois de la part publique du financement du plan Prométhée
Pour mémoire, la charge d’intérêts de la dette publique supplémentaire levée pour financer ces 130 Md€, de l’ordre de 0,8, 2,5 et 4,2 Md€ sur les trois années du sprint, puis d’environ 5,5 Md€ par an, relèverait de la charge de la dette de l’État, hors de l’enveloppe ci-dessus, et pèserait sur le déficit comme toute dépense courante (environ 0,17 point de PIB en régime de croisière). Elle serait cependant couverte, dès lors que le laboratoire atteint la frontière, par les dividendes de Calcul de France, la fiscalité générée par le programme et l’escompte encaissé sur les capacités prépayées. Elle resterait découverte d’environ 2,5 Md€ par an en cas d’échec à atteindre la frontière, pour un coût récurrent inférieur au dixième d’un point de PIB. On le voit, le coût récurrent du plan serait nul ou négligeable eu égard aux avantages stratégiques acquis.
S’agissant des effets prévisibles du plan sur les taux souverains français, ils seraient probablement très faibles. Les émissions d’OAT supplémentaires par le Trésor pour financer le plan Prométhée constitueraient certes un surcroît d’environ 15% par rapport au tendanciel mais strictement borné dans le temps et dont l’impact serait atténué par leur faible contenu en déficit (cf. infra). La mise en œuvre du plan s’accompagnerait en outre d’une communication claire des autorités françaises, notamment vis-à-vis des agences de notation, pour expliquer clairement la nature de la dépense, les actifs acquis par l’État en contrepartie et le plafonnement crédible des pertes en cas d’échec (cf. 9 infra). Soulignons en outre que le montage de financement lui-même serait largement insensible à une hausse du spread, les loyers de Calcul de France étant libellés en dollars au prix de marché du compute constaté à la signature et fixes pour la durée du contrat de capacité, et l’Agence internationale servant de pare-feu. Notons enfin que la hausse des taux français de l’été 2026 (l’OAT dix ans a dépassé 4,2 % début septembre, son plus haut niveau depuis 2008) tient au contexte géopolitique et, pour partie, à la trajectoire des finances publiques françaises elle-même. C’est bien cette trajectoire d’ensemble, plan inclus, que le marché jugera, non le plan isolément.
Près des deux tiers des dépenses consenties par l’État dans le cadre du plan Prométhée seraient neutres en déficit maastrichtien car relevant pour Eurostat d’une opération financière, c'est-à-dire de l'acquisition d'un actif (fonds propres du laboratoire et de Calcul de France, capital de l’Agence) ou d’une créance (paiement de capacités compute livrables aux États parties post-sprint) tandis qu’une autre se substituerait en partie à des dépenses déjà prévues (paiement de capacités FR via l’Agence effectivement livrées durant les 3 ans, qui remplacerait en partie les dépenses d'inférence des administrations et opérateurs publics, compute défense financé en LPM qui relaierait les investissements déjà engagés sur le sujet via l’AMIAD). Au total, sur les trois années du programme, l’impact en déficit réel affiché par rapport à la trajectoire en cours devrait être chaque année de l’ordre de 15 Md€, soit seulement 0,5 pt de PIB/an de déficit supplémentaire2829, sous réserve d'un dialogue engagé avec Eurostat dès T0, en particulier pour s’assurer ex ante de l’absence de consolidation du bilan de Calcul de France dans celui de l’État30 et de la reconnaissance de l’Agence comme unité institutionnelle distincte de ses membres.
Concernant les 60 Md€ de dépenses publiques en fonds propres (participation de l’État dans le laboratoire, fonds propres de Calcul de France, capital de l’Agence) un quart à un tiers, soit 15 à 20 Md€, pourrait sans difficulté être financé de façon budgétairement neutre par la cession partielle ou totale d’autres participations de l’État dans des entreprises dont la détention publique à ce niveau ne revêt aujourd’hui plus de caractère stratégique (Engie, Orange, Renault, FDJ, Stellantis). S’il était arbitré en ce sens, ce redéploiement du portefeuille d’actifs de l’État réduirait d’autant la facture publique globale du plan.
L’enjeu des aides d’État et la conformité au droit de l’UE
L’ouverture d’une procédure contentieuse par la Commission, ou suite à un recours d’un autre acteur économique devant la Cour de justice de l’UE, aurait des conséquences délétères sur les taux d’emprunt des acteurs concernés (une aide illégale se remboursant avec intérêts, perspective rédhibitoire pour les prêteurs), ce qui fragiliserait le montage.
Nous concentrons donc le montage pour maximiser, dans l’ordre de priorité, les situations qui correspondent :
- à l’absence d’aide d'État, partout où la puissance publique intervient comme le ferait un acteur économique ordinaire et aux conditions du marché ;
- à l’existence d’une aide d'État au sens du droit de l’Union européenne, mais entrant dans une des exceptions autorisant sa légalité ;
- à un financement relevant des intérêts essentiels de sécurité de l’État dans le cadre prévu par l'article 346 du TFUE : les règles du marché intérieur ne lui sont alors pas applicables. La jurisprudence de la CJUE est toutefois restrictive dans son interprétation.
S’agissant du laboratoire, l’État monte à son capital dans les mêmes conditions que les investisseurs privés majoritaires et au prix fixé par le marché. Le différé de redevances dues par le laboratoire à Calcul de France n’est qu’un crédit fournisseur rémunéré au taux du risque et provisionné, classique pour ce type d’entreprise à très forte croissance. S'agissant de la tranche de marché, l’organisation internationale qu’est l’Agence ne donne pas de garantie illimitée et les prix de sa contractualisation, tant avec les sociétés d’infrastructure qu’avec le laboratoire, se font au prix du marché. Pas d’aide d'État sur ces différents points.
S’agissant de la tranche publique, plusieurs couches doivent être distinguées. La petite part de compute défense (300 MW) est à part : financée par des crédits LPM et couverte par l'article 346, elle ne peut faire l'objet d’une qualification d’aide d’État. Aucune part de la tranche publique n’est financée par une dette garantie par l’État : les instruments mobilisés (fonds propres apportés pari passu avec des investisseurs privés, prêts du Fonds d’épargne au taux de référence, dette de marché, couvertures d’agences de crédit export de pays tiers) sont donc sans aide. La garantie de réserve autorisée en loi de finances est conçue, conformément à la communication de la Commission sur les garanties (couverture partielle, prime de marché, emprunteur sain), pour ne pas constituer une aide et pouvoir être activée si besoin sans décision préalable, mais serait néanmoins pré-notifiée à titre conservatoire. La voie du PIIEC, qui suppose une co-notification par des partenaires membres de l’Union, reste réservée aux mesures qui l’exigeraient le cas échéant, par exemple pour le cas où le différé de redevance au laboratoire serait qualifié d’aide malgré sa tarification au taux du risque.
La tranche publique de calcul est ainsi financée par de la dette non garantie aux conditions de marché, sans aide d’État. Les éventuelles protections offertes aux épargnants (plancher retail) s’attacheraient au véhicule d’épargne, jamais à Calcul de France, et l’épargne est prêtée à Calcul de France aux conditions du marché, sans avantage pour l’opérateur emprunteur.
Le « canal entreprises » par lequel l’Agence attribue du compute brut à des entreprises des membres au prorata de leur quote-part pose une question plus complexe de conformité au droit de l’UE, mais dispose de bases conceptuelles solides et est soutenu par des précédents bien établis. Tout d’abord, il ne s’agit pas d’un avantage en prix car le compute brut est attribué au prix du marché et selon une procédure objective et ouverte à toutes les entreprises ayant une activité économique sur le territoire du membre concerné. Ensuite, l’accès ne constitue pas une vente liée car il s’agit bien de compute brut, librement utilisable. Il constitue le juste retour capacitaire de la participation à un traité international organisant des activités communes, sur le modèle existant depuis plus de cinquante ans sans censure de la CJUE pour l’ESA (juste retour aux entreprises des États membres proportionné à leur niveau de financement des programmes de l’agence) et l’UIT (attribution des positions orbitales géostationnaires31). Il est enfin par construction hors du champ des marchés publics couverts par la directive 2014/24, via l’exclusion de son article 9 concernant les organisations internationales dotées de leurs propres règles de passation.
S’ajoute enfin la nécessaire justification au regard du droit de l’UE de l’action spécifique que possède l’État dans le laboratoire afin qu’elle ne soit pas considérée comme une entrave à la circulation des capitaux. Conformément à la jurisprudence de la CJUE sur le sujet, la justification de sécurité nationale réelle (garantie de non-débranchabilité, capacités sensibles et duales, localisation des actifs critiques) et proportionnée (veto ciblé sur des opérations stratégiques limitativement définies et non un droit de regard générique) permettrait de justifier cet aspect de l’opération.
Trajectoire post-sprint
Si le laboratoire parvient à produire des modèles de frontière ou de quasi-frontière au terme du sprint, il lui faudra pouvoir continuer à la poursuivre durablement ensuite sans soutien financier public.
8.1 Seuils de soutenabilité de Prométhée
En 2030 et au-delà, le ramp-up de puissance de calcul doit se poursuivre. Pour calculer les seuils d’autoportance du laboratoire Prométhée à la frontière post-sprint, on considérera donc un parc de 18 GW de puissance IT en 2030 (cf. infra le développement sur la trajectoire compute post-2029). Pour calculer la soutenabilité de la trajectoire du laboratoire, on retiendra donc les hypothèses suivantes.
CapEx. 38 Md$/GW, dont 65 % d'IT amorti sur 5 ans et 35 % d'enveloppe et d'infrastructure électrique amortis sur 30 ans. Soit 684 Md$ pour 18 GW.
OpEx. Environ 0,6 Md$/GW/an d'électricité sur la base de 83,4 $/MWh, d'un PUE de 1,14 et d'un taux d'utilisation de 71 %. En France, à un prix tout compris de 70 €/MWh, la facture électrique tombe à environ 0,5 Md€/GW/an. En conservant inchangés les autres postes d'exploitation du modèle d'Epoch, l'OpEx total s'établit à environ 0,76 Md€/GW/an, soit environ 0,84 Md$/GW/an, 15,0 Md$ pour 18 GW.
Masse salariale. Environ 10 Md$/an.
Structure financière. La tranche construite durant le sprint mobilise, d’après les Figures 6 et 7 et le CapEx de la tranche de marché, environ 275 Md€ de dette (190 pour les sociétés d’infrastructure à 7,4 %, 85 pour Calcul de France à 5,1 %, soit un taux moyen pondéré d’environ 6,7 %) et environ 140 Md€ de fonds propres : 95 d’equity privée de la tranche de marché à 13 % de TRI exigé, 15 d’equity privée et 28 d’equity publique de Calcul de France à 9 % , soit, à 1,15 $/€, environ 21 Md$ d’intérêts et environ 19 Md$ de rendement attendu, dont 3 pour l’actionnaire public. L'extension de 2030 (+6 GW, soit 228 Md$ de CapEx) est financée, conformément au montage retenu pour la tranche 2030, en financement de projet sous offtake intégral de l'Agence32, via son compartiment à recours limité : environ 150 Md$ de dette à 7,9 % en moyenne (la prime de compartiment renchérissant la dette de 75 à 150 points de base par rapport à la pile du sprint) et environ 78 Md$ d'equity privé à 15 % de TRI exigé, soit environ 12 Md$ d'intérêts et 12 Md$ de rendement attendu. Hypothèse volontairement conservatrice : elle suppose qu'aucun cash-flow d'exploitation ne contribue au financement des extensions.
Capacité de production. Le modèle est exprimé en tokens de sortie par seconde et par MW IT, ce qui évite toute dépendance à la puissance unitaire des futurs GPU. Epoch estime aujourd'hui, pour un profil 128k/1k tokens (entrée/sortie) sur un modèle de type Kimi K2.6, un débit d'environ 75 000 tok/s/MW IT, chiffre qui intègre les hypothèses de précision numérique, de speculative decoding, de batching et une vitesse minimale de 35 tok/s par utilisateur. Le scénario central retient un gain net de x3 d’ici 2030, agrégeant améliorations matérielles et logicielles (nouvelles générations d'accélérateurs, quantification, optimisation du prefill et du decoding), soit 225 000 tok/s/MW IT à pleine charge.
Volume vendable. 60 % du parc est consacré à l'inférence commercialisable (10,8 à 12 GW), les 7,2 à 8 GW restants étant affectés à la R&D, aux entraînements finaux, au post-training, à la production de données synthétiques et aux usages internes. Après application d'un taux d'utilisation commercial de 70 %, le débit moyen vendu s'établit à 157 500 tok/s/MW, soit une production annuelle de 53,6 à 59,6 milliards de Mtok.
Coût plancher. 1,2 $/Mtok, dont 1,0 $ d'amortissement GPU, 0,11 $ d'électricité à 70 €/MWh et 0,06 $ d'autres charges d'exploitation.
En se basant sur ces hypothèses crédibles, on obtient les trois seuils suivants (Figure 14).
| Seuil | Contenu | Revenus (Md$/an) à 18 GW | Prix moyen requis ($/Mtok) |
|---|---|---|---|
| S1 : survie cash | OpEx + salaires + intérêts | 58 (15 + 10 + 33) | 1,0 |
| S2 : pérennité à la frontière | S1 + renouvellement GPU + amortissement enveloppe | 155 (+89 +8) | 2,8 |
| S3 : autoporteur complet | S2 + rendement de l'equity privée (28) et publique (3) | 186 | 3,3 |
Figure 14. Seuils financiers d’autoportance du laboratoire (2030, 18 GW)
Note de lecture : le tableau présente l’ensemble de l’opération Prométhée comme un seul système : les redevances internes telles que les loyers de compute payés par le laboratoire à l’Agence et à Calcul de France s'y annulent et n'apparaissent donc pas.
Dans ce tableau, le seuil S1 correspond à la survie financière immédiate. Il permet de payer l’exploitation du parc, les salariés et les intérêts sans nouvel apport extérieur. Il représente environ 3,2 Md$ de revenus annuels par GW installé. Ce seuil paraît atteignable dès 2030 si Prométhée a effectivement atteint la frontière et peut agréger la demande publique souveraine, les secteurs réglementés, les grandes entreprises européennes et une partie de la demande internationale. À titre de comparaison, OpenAI déclarait plus de 20 Md$ de revenus annualisés pour environ 1,9 GW de compute en 2025, soit une intensité supérieure à 10 Md$/GW. Atteindre S1 ne demanderait donc à Prométhée que 3,2 Md$ de revenus par GW, soit moins du tiers de la performance commerciale observée fin 2025 chez les leaders, et probablement encore nettement moins aujourd’hui alors que le revenu par GW installé augmente à la frontière. S’il atteignait le niveau de S1, il lui manquerait cependant un élément crucial pour assurer la capacité de Prométhée à se maintenir durablement à la frontière : le financement du renouvellement des GPU (soit environ 90 Md$/an en régime permanent sur le parc de 18 GW33).
Le véritable seuil d’équilibre en régime permanent du projet est donc S2, celui où les revenus permettent non seulement de payer OpEx, salaires et intérêts, mais aussi de renouveler le parc avec des GPU de nouvelle génération pour éviter le déclassement technique face aux autres laboratoires de frontière. Il correspond à 8,6 Md$ de revenus par GW installé et par an, soit l’ordre de grandeur de l'intensité commerciale des leaders mondiaux fin 2025 (10 à 20 Md$ de revenus sur 1,4 à 1,9 GW) dans un contexte de pénurie de calcul. Le montage retenu pour les tranches 2030-2031 (cf. infra) ne déplace guère ces deux premiers seuils : le financement de projet substitue de l'equity à de la dette corporate, si bien que la charge de trésorerie reste quasi inchangée, le renchérissement du coût du capital se logeant dans S3, qui rémunère cette equity.
Le prix moyen requis à S2, d’environ 2,8 $ par million de tokens de sortie, demeure très inférieur aux prix actuellement pratiqués pour les modèles de frontière. Cette comparaison reste indicative, puisque les offres commerciales facturent également les tokens d’entrée et appliquent différents rabais de volume, de cache et de traitement différé. Elle montre néanmoins que, dans ce scénario, la soutenabilité repose d’abord sur l’amélioration du débit d’inférence par MW et sur un taux élevé d’utilisation du parc, davantage que sur le maintien de prix unitaires élevés.
Atteindre S2 dès 2030 n'est d'ailleurs pas nécessaire pour que le plan soit un succès, et ce seuil serait probablement atteint de façon réaliste en 2032-2033. Mais l'accès à la frontière change la nature du problème : il augmente drastiquement la capacité du laboratoire à émettre de la dette financière, en faisant l'un des meilleurs crédits corporate du monde. Là où le sprint vers la frontière exigeait une discipline stricte d'absence de dette financière, financer les CapEx de renouvellement par dette après 2029 revient à suivre la voie adoptée aujourd'hui par tous les leaders. Le seuil stratégique de pérennité est donc, en réalité, financièrement permissif une fois la frontière atteinte. Rappelons à ce titre que ni OpenAI ni Anthropic n’atteignent encore à ce jour l’équivalent de S2, même s’ils s’en rapprochent désormais.
S3 correspond à l’autoportage économique complet du projet : il ajoute à S2 la rémunération exigée par les investisseurs privés : 13 % sur l’equity de la tranche de marché du sprint, 15 % sur celle du compartiment de la tranche 2030, 9 % sur l’equity de Calcul de France, privée comme publique, ainsi que celle de l’equity publique de Calcul de France, au même taux de 9 %. Son atteinte démontrerait que Prométhée peut non seulement renouveler son outil productif, mais aussi rémunérer entièrement son capital aux conditions initialement prévues. Elle ne constitue toutefois pas une condition nécessaire à la réussite stratégique du plan public.
Après le sprint, soulignons également que Calcul de France vivrait de ses loyers comme une foncière d’infrastructure : l’État n’y remettra plus de capital. Le renouvellement des GPU de la tranche publique serait couvert par les redevances payées par le laboratoire Prométhée, via les provisions prévues à cet effet par Calcul de France durant toute la durée de vie des puces, à la manière des gérants de datacenters américains. Même l’éventuelle extension ultérieure de la tranche publique serait financée par l’épargne nationale privée dans les mêmes conditions que les premières tranches, mais sans nouvel apport en capital de la part de l’État, comme le fut la construction du parc nucléaire historique d’EDF.
8.2 La nécessaire poursuite de la course au calcul et ses conséquences
Bien entendu, il est très peu probable que 2030 marque les limites des lois d’échelle et la course au compute continuera entre les grands laboratoires de frontière, au rang desquels Prométhée compterait désormais. Pour les années suivant le sprint et afin de rester à la frontière, la trajectoire de puissance de calcul à la disposition du laboratoire Prométhée devra être de 18 GW en 2030, 24 GW en 2031 et au moins 30 GW en 2032.
Mais amorcé par le soutien reçu, il aurait désormais toutes les cartes en main pour poursuivre la course sans soutien financier public. Dans l’hypothèse de revenus proches de S2, la rentabilité du laboratoire serait désormais telle qu’il pourrait lever sur sa seule signature les fonds nécessaires pour bâtir les nouvelles capacités de calcul nécessaires à la poursuite de la course. Lors de l’atteinte du jalon frontière courant 2029, il sera alors temps pour Prométhée de prendre les engagements fermes contractualisant les 6+ GW livrables en 2032.
Il se posera cependant un délicat problème de soudure pour les 12 GW (6+6) devant impérativement être livrés en 2030 et 2031 pour éviter que Prométhée ne décroche de la frontière, faute des moyens de suivre le rythme. Or étant donné les délais nécessaires pour construire des capacités de calcul en de telles quantités, un délai d’environ 3 ans sera nécessaire entre les premières réservations d’approvisionnements critiques longs et le raccordement final au réseau électrique des GW. L’attente du jalon frontière est donc impossible pour engager la phase 2 du plan.
Il s’ensuit que la préparation du passage de 12 GW en 2029 à 18 GW en 2030 puis 24 GW en 2031 est intégrée à la conception même du plan Prométhée. Elle devra commencer dès 2027, et être clairement affichée aux partenaires du traité. La construction de ces 12 GW supplémentaires passera par les mêmes canaux construits pour les 12 GW du sprint frontière (offtake de l’Agence – quasi intégral pour la tranche 2030, partiel pour la tranche 203134 – permettant de lever les financements privés via les sociétés d’infrastructure, assorti le cas échéant d’un nouveau volant de 1 ou 2 GW publics via Calcul de France) mais sans aucun financement public supplémentaire, que ce soit de la part de la France ou de ses partenaires. Cette extension du compute de la tranche de marché sans financement public supplémentaire ni augmentation du capital appelable est rendue possible par l’adossement prioritaire de ces nouvelles tranches, via un compartiment spécifique de l’Agence, au service de la demande prépayée pour la période post-2029 (slots partenaires à maturité longue, AMC) en cas de succès et à une prime de risque liée à ces nouveaux engagements augmentant modérément le coût du capital concerné35. En l’absence de tout financement public nouveau, ces 12 nouveaux GW ne confèrent aucun slot supplémentaire aux partenaires, et quant au « canal entreprises des membres », il est maintenu mais exclusivement, si la frontière est atteinte, sous forme de droits d’inférence Prométhée. On s’assure ainsi que l’intégralité de la capacité de calcul de ces nouvelles tranches sera à disposition du laboratoire. En cas d’échec du laboratoire à atteindre la frontière, les 6 GW de la tranche 2030 ainsi que les 2-3 GW de la tranche 2031 impossibles à annuler sans coûts irrécupérables majeurs rejoindraient le pool de compute mis à disposition des partenaires du traité. En scénario de demande forte, ces GW trouveront facilement preneurs et augmenteront d’autant le levier de négociation des partenaires. Pour un niveau de risque qui demeure plafonné au même niveau (montant du ticket + capital appelable, soit 1,2 pt de PIB), cette extension augmente donc les avantages qu’ils retirent du plan, tant en cas de succès qu’en cas d’échec à atteindre la frontière. C’est d’autant plus le cas qu’une part importante de ces 12 GW supplémentaires sera construite chez les partenaires.
Ces tranches doivent en outre être protégées, comme les 12 GW du sprint, contre une potentielle flambée du prix de marché du calcul entre 2027 et 2031. C’est en effet la période durant laquelle le laboratoire, candidat à la frontière mais pas encore installé, n’aurait ni les revenus pour payer un loyer fixé par ceux des leaders ni les fonds pour construire directement son compute. Cette protection exige un gel du prix du future loyer au plus tôt et passe par des options signées précocement pendant le sprint avec les sociétés d’infrastructure et les fournisseurs critiques, dès T0-T+6 pour les tranches 2030 et 2031, et dès T+6-T+12 pour la tranche 2032, à un prix d’exercice établi sur formule de coût (CapEx des puces et des sites, énergie, coût du capital, indexés) et non sur le prix locatif courant, contre une prime d’option réelle36. Au-delà de la tranche 2032, le laboratoire installé à la frontière contractera ou construira seul, au prix marché, comme le font les leaders.
Le tableau suivant (Figure 15) synthétise le calendrier des engagements concernant ces tranches de compute ultérieures au sprint, mais devant être lancées durant celui-ci.
| Jalon | Tranche 2030 (+6 GW → 18) | Tranche 2031 (+6 GW → 24) | Tranche 2032 (+6 GW → 30) |
|---|---|---|---|
| Signature des premières options (appros longs, slots de production Nvidia, etc.), à prix d’exercice sur formule de coût | T0-T+6 | T0-T+6 | 2027 (T+6-T+12) |
| Date de l’engagement ferme | mi-2027 – début 2028 (T+6-T+12) | 2028 – mi-2029 | fin 2029 |
| Preuve disponible à l’engagement ferme | Fondation levée, premiers runs | Série C, rampe de revenus, runs quasi-frontière | Frontière constatée au jalon T+36 |
| Déclencheur du cliquet | Levée Série B (seuil ≥ 35 Md€) + jalons T+12 | Jalon T+24 / close Série C (seuil ≥ 60 Md€) | Le jalon T+36 lui-même |
| Offtake | Agence 90 % + 10 % laboratoire (options pré-consenties à t0), adossé à la demande prépayée (slots préservés partenaires, AMC) | Agence 50-70 % dégressive + 50-30 % laboratoire Prométhée direct (tranche conditionnelle à l’atteinte de la frontière) | Laboratoire Prométhée, via dette financière |
| Position au verdict T+36 | Quasi achevée | Mi-chantier | Pas encore engagée |
Figure 15. Calendrier des engagements associés aux tranches de compute 2030, 2031 et 2032
Au-delà des enjeux de la soudure, la question des capacités de production électrique disponibles s’imposera naturellement comme l’enjeu décisif pour la poursuite de la montée en puissance de la capacité de calcul au-delà de Prométhée. Au-delà des 12 GW du sprint frontière (dont 9 GW construits en France), les capacités françaises raccordables en l’état seraient vraisemblablement saturées. L’extension devrait donc être préparée dès 2027 par un double effort portant i) sur l’extension de la production d’électricité française à moyen et long terme et ii) sur la planification de l’hébergement de futurs GW chez les partenaires du traité disposant de sites, de capacités de réseau et de production électrique mobilisables rapidement, tout particulièrement pour les tranches à partir de 2030.
S’agissant de l’effort en faveur de la production d’électricité nationale, il passera d’abord, pour répondre aux besoins immédiats jusqu’en 2035, par un effort considérable d’augmentation du facteur de charge du parc nucléaire historique, afin de dégager des marges de production électrique disponible37. Il serait complété en parallèle par un vaste effort d’accélération du nouveau nucléaire, engagé dès 2027, afin d’être au rendez-vous d’une nouvelle vague de construction de datacenters destinés à Prométhée en France en 2035-2045.
Concernant l’hébergement de compute Prométhée chez les partenaires du traité, tout particulièrement pour l’après-sprint, la planification du choix des sites avec les pays concernés doit être discutée dès 2027 et fixée au plus tôt, en s’appuyant sur des critères objectifs de disponibilité effective de l’électricité sur site et de coût du kWh à la date nécessaire, intégrés dans le traité. L’affichage de cette trajectoire d’investissement claire (et ferme pour les tranches 2030 et environ la moitié de la tranche 2031) accroîtra encore l’attractivité du plan pour les partenaires susceptibles de disposer en quantité de capacités électriques à l’horizon du début de la prochaine décennie (notamment Canada, Espagne, pays nordiques, EAU) qui en bénéficieraient directement en investissements massifs sur leur territoire.
Les jalons de sortie et l’exposition des finances publiques en cas d’échec
Même si le succès du laboratoire de frontière est crédible et même, nous en sommes convaincus, probable avec une conduite du projet à la hauteur de son ambition, un tel effort ne peut cependant se concevoir sans un cadre précis de sortie, fixé dès son lancement, pour limiter le coût d’un échec pour les finances publiques. La « loi Prométhée » devrait comprendre des jalons de revue du projet avec des critères objectifs pour décider de le poursuivre ou d’y mettre un terme.
Pour leur assurer un cadre aussi objectif et incontestable que possible dans un domaine hautement technique, le prononcé du passage ou de l’échec des jalons techniques liés aux capacités des modèles serait confié par la loi Prométhée à un collège indépendant formé de chercheurs en IA européens de rang mondial, se prononçant selon une méthodologie publique et définie en amont. Ce collège d’experts indépendants et neutres serait notamment indispensable pour prononcer l’atteinte ou non du jalon frontière ou quasi-frontière, déclenchant des conséquences contractuelles majeures pour les partenaires internationaux du plan (transformation des slots de compute pré-réservés en crédits d’inférence Prométhée notamment).
Le projet est rythmé par une suite de jalons contractuels : T+6 (clôture de la fondation), T+12 (premier modèle crédible, Série B), T+24 (candidat frontière, Série C), T+30 (modèle de frontière ou quasi-frontière) et T+36 (frontière constatée par le collège, déclenchant la conversion des droits des partenaires et l'engagement ferme de la tranche 2032). Tous ces jalons conditionnent des levées ou l’affermissement de tranches de calcul et deux d'entre eux, T+12 et T+30, constituent les principaux points de sortie. Appuyée sur l’avis technique du collège d’experts, la décision de sortie effective relèverait cependant du gouvernement français, en lien avec les partenaires.
À T+12, l’échec se traduirait soit par l’incapacité du laboratoire à réussir la levée de capital B à la hauteur voulue en attirant les investisseurs espérés (notamment investisseurs growth/crossover US, gros tickets des fonds souverains), soit par son échec à produire un premier modèle prometteur. À T+30, l’échec se traduirait par l’incapacité du laboratoire Prométhée à produire un modèle de frontière ou quasi-frontière, en dépit des capacités de calcul qui lui seraient mises à disposition.
En cas d’échec constaté lors d’un de ces jalons, il serait immédiatement opéré, selon une procédure établie à l’avance, un pivot du compute Prométhée vers une fonction de compute souverain utilisé pour les besoins publics ou mis en location. L’acharnement par de nouveaux subsides publics, piège qui porte le risque de pertes sans limites pour l’État, serait absolument exclu.
Dans la mesure où il est quasi certain que la demande mondiale de compute sera très forte en 2029-2030, indépendamment de la réussite ou de l’échec du sprint de Prométhée vers la frontière, le compute public et les 40% de droits d’accès au compute de marché conserveraient une valeur considérable. La perte totale nette pour l’État se limiterait aux fonds propres investis dans le laboratoire ainsi qu’à certains frais non récupérables, et serait de l’ordre de 1 pt de PIB en tout. En dépit de cette perte économique nette, la situation de la France serait bien plus favorable que dans la prolongation des tendances actuelles. Elle disposerait en effet d’une capacité de calcul de 9 GW sur son sol, dont 4 GW en pleine propriété publique, soit un vrai levier pour négocier son accès aux modèles des laboratoires américains ou chinois.
Le seul scénario théoriquement possible de perte lourde (mais même dans ce cas bornée à 2-4% du PIB) serait un effondrement de la demande globale de compute dans le contexte d’un nouvel « hiver de l’IA » au niveau mondial. Sa probabilité apparaît cependant très faible tant le potentiel transformationnel de l’IA, même en l’absence de tout nouveau progrès, n’a aucune chance de disparaître d’ici une poignée d’années. Même dans ce scénario noir, cependant, l’exposition maximale de l’État resterait de l’ordre de 160 Md€, soit seulement 30 Md€ de plus que les sommes décaissées durant le sprint38.
Conclusion
Ce tour d’horizon détaillé du financement du plan Prométhée a permis de démontrer les trois points suivants.
- Le plan est finançable de façon crédible, à la fois :
- dans sa dimension publique, qui exige un effort financier considérable de la part de l’État mais strictement borné dans le temps, modeste en déficit, et portant un risque de pertes limité ;
- dans sa dimension privée, où le plan est cohérent tant avec l’ampleur des montants aujourd’hui investis par les acteurs financiers impliqués dans le secteur (tant côté compute que côté laboratoire) qu'avec leurs attentes en proposant un montage correspondant à leurs pratiques habituelles.
- Le maintien durable à la frontière du laboratoire en cas de succès du plan, sans soutien financier public ultérieur aux trois ans du sprint, est financièrement réaliste.
- L’espérance de gain du plan est très nettement positive, pour l’État comme pour l’économie française dans son ensemble, mais aussi pour les partenaires internationaux impliqués. En effet, non seulement le succès du plan doterait la France et l’Europe d’un actif stratégique et économique inestimable, décisif pour les décennies à venir, mais son échec à atteindre la frontière laisserait la France et ses partenaires en 2030 avec à leur main une grande quantité de puissance de calcul, soit dans une position bien meilleure que le tendanciel pour adopter une stratégie alternative (open source, négociation de la dépendance avec les États-Unis, etc.).
La principale question qui demeure est la suivante : qu’attendons-nous ?
Notes
- Ce chiffre est un besoin de financement net. La somme des levées brutes de l’ensemble des acteurs serait supérieure (de l’ordre de 700 Md€, cf. Figure 12) en raison de la circulation interne au montage : les levées de capitaux du laboratoire servent notamment à payer des loyers de calcul de GW de compute dont la construction est financée par de la dette de marché. ↩
- Un tel contrat dit « take-or-pay » prévoit que le locataire garantit qu’il paiera quoi qu’il arrive à l’exploitant du data center le prix convenu pour en utiliser les capacités sur une période donnée, qu’il en ait besoin ou non. ↩
- L’État ne bénéficierait pas de la « formule fondateurs » pour le laboratoire (soit la participation à la répartition du capital initial entre fondateurs à un prix symbolique avant toute dilution via les levées) pour plusieurs raisons. D’abord, la participation de l’État facilitera considérablement le bouclage des levées. Ensuite, pour assurer l’attractivité du laboratoire pour les chercheurs d’élite nécessaires à son succès et les investisseurs privés, il est important d’éviter de donner le sentiment qu’il s’agit d’un « laboratoire d’État », assis sur une gouvernance donnant à la puissance publique des droits exorbitants. Enfin, seul un investissement dans les mêmes conditions que les investisseurs ordinaires permet d’éviter la qualification d’aide d’État au regard du droit de l’UE, enjeu essentiel au succès du projet (cf. 7). ↩
- Pour mémoire, OpenAI est aujourd’hui valorisée à 852 Md$ (mai 2026) et Anthropic à 965 Md$ (mai 2026) et les deux entreprises préparent leur entrée en bourse, qui aura probablement lieu fin 2026. ↩
- Chez Anthropic, un trust sans capital élit une part majoritaire du conseil, tandis qu’Amazon et Google, actionnaires, n’ont aucun siège. Chez Meta, Mark Zuckerberg possède 58% des votes avec seulement 13% des actions. Chez Palantir, le fondateur garde le contrôle à vie quelle que soit sa dilution. ↩
- La gouvernance du véhicule d’investissement (fonds ELTIF ou société cotée), avec un conseil d’administration indépendant, un administrateur siégeant au conseil de Calcul de France et une politique de vote autonome, serait conçue pour qu’il soit, aux yeux d’Eurostat, un actionnaire à part entière et non un simple guichet de collecte. ↩
- De façon à éviter d’être qualifié d’aide d’État. Le test de l’investisseur avisé s’apprécie en effet à la date de la décision, et un bailleur privé d’infrastructure signe précisément ce type de bail long à prix fixe plutôt qu’un loyer flottant. ↩
- Le montage de la tranche de marché ne dispose ni du bilan nécessaire pour porter un tel différé, ni d’actionnaire payé pour le risque afférent. Calcul de France le peut grâce à un passif construit pour cela et au coût du capital avantageux auquel il a accès pour la construction de la tranche de compute publique. Une tranche identifiée de sa dette non garantie, placée auprès d’investisseurs qui tarifent ce risque, apporterait en outre le témoin de marché établissant qu’un créancier avisé aurait consenti ce crédit. ↩
- Le montant de ce ticket a été choisi pour être suffisamment modique pour être acceptable comme prix permettant aux partenaires d’être associés aux bénéfices, à titre d’assurance, d’un programme demeurant sous le contrôle de la France tout en étant suffisamment important pour rendre diplomatiquement crédible le bouclage (24 Md€/an pendant 3 ans de fonds partenaires nécessaires, cf. 5) avec un grand nombre de coalitions différentes possibles. ↩
- A l’inverse, Eurostat a refusé en 2011 de déconsolider de la dette de ses garants le Fonds européen de stabilité financière (FESF), dont chaque opération était approuvée par les États en dehors de ses organes. ↩
- 110 Md€ correspond aux seuils minimums retenus pour valider chacun des jalons des levées, en dessous desquels le pivot de sortie est enclenché. 135 Md€ correspond à l’atteinte des cibles à chacun des trois tours. ↩
- L’acceptation d’une légère dilution de l’État au capital au tour C, où les tickets sont les plus coûteux mais où la nécessité d’un soutien public en capital devrait être plus faible (le laboratoire ayant commencé à faire ses preuves) permet de maximiser l’effet de levier des fonds publics tout en limitant la perte de rendement financier public en cas de succès du plan. ↩
- Si le laboratoire ne parvenait pas à lever autant qu’espéré, il libérerait du compute de la tranche de marché, qui serait replacé en location marchande. En dessous de ces minima de financement lors de chaque tour, le jalon de sortie correspondant serait activé. ↩
- Jamais de droit car un rachat public automatique des invendus serait une garantie implicite, et un indice de contrôle pour Eurostat. ↩
- La dette subordonnée est remboursée après les autres créanciers, ce qui se traduit par un risque accru et donc une prime de taux afférente. ↩
- Le CapEx d’un data center d’IA est facturé pour 55 à 65 % en dollars (GPU, serveurs, équipements réseau), le solde en euros (génie civil, raccordement électrique, refroidissement, foncier). ↩
- Ce niveau de rendement est notamment rendu crédible par la crédibilité de la signature de l’Agence (appels de capital automatiques et inconditionnels inscrits au traité, ratification par les parlements nationaux avant le premier contrat de capacité, réserve abondée d’avance) et donc sa notation. ↩
- Prévu dans le cadre du programme Stargate d’OpenAI, le campus d’Abilene se finance par 9,6 Md$ de dette bancaire et 5 Md$ de fonds propres, soit un coût complet du capital de l'ordre de 9,5 à 10,5 %. Mi-2026, un prêt de 2,6 Md$ dédié à financer de la capacité pour Anthropic s'est placé à un rendement supérieur à 10 %. Le coût du capital de Prométhée est ainsi équivalent à celui des campus Stargate, et légèrement inférieur au coût marginal de la capacité qu'OpenAI et Anthropic achètent effectivement. ↩
- Indice TEC 10 de début septembre 2026, référence arrêtée à cette date. ↩
- En imputant aux fonds propres publics et à l'enclave budgétaire le taux des OAT 10 ans (4,2 % début septembre 2026), le coût complet du capital de la tranche publique ressort à environ 5,3 %, contre environ 9 % pour la tranche de marché : un écart de plus de 4 points, soit environ 1,3 Md€ d'économie annuelle par gigawatt public. Notons cependant que cette convention mesure le coût de financement de l'État, non le coût économique du risque, porté ici par l’État. ↩
- En l’espèce, une clause de substitution intégrée dès l’origine prévoirait que, le cas échéant, cette prolongation soit directement contractée par le laboratoire Prométhée, devenu autoporteur, et non plus par l’Agence devenue superfétatoire. ↩
- Cf. 7 infra. ↩
- Les data centers sur lesquels sont tirés ces droits d’usage étant pleinement partie prenante de la tranche de marché du compute du plan Prométhée, ils sont nativement adaptés au déploiement des poids de ses modèles en toute sécurité. En cas d’atteinte de la frontière par le laboratoire Prométhée, ses modèles de frontière sont donc les seuls modèles de frontière disponibles pour l’usage du compute brut souscrit par les entreprises, orientant fortement, mais sans contrainte, la demande vers le laboratoire. ↩
- Les laboratoires de frontière ne peuvent déployer leurs poids dans des datacenters pour que ceux-ci puissent servir à l’inférence de leurs modèles que s’ils ont une maîtrise suffisante de ces infrastructures pour s’assurer que ce déploiement se fait en toute sécurité pour protéger la confidentialité de leur architecture. ↩
- À titre d’illustration, trois configurations très différentes (parmi d’autres) dépassant ce seuil : une coalition européenne resserrée autour de l’Allemagne (Allemagne, Italie, Espagne, Pays-Bas, Belgique : environ 10 000 Md€ de PIB à cinq) ; une coalition européenne sans l’Allemagne (Italie, Espagne, Pays-Bas, Belgique, Suède, Pologne, Autriche, Danemark, Portugal, Irlande : environ 9 000 Md€ à dix, la participation de la BEI ramenant au demeurant le besoin vers 5 800 Md€) ; une coalition euro-pacifique (Canada, Japon, Corée du Sud, Espagne, Pays-Bas et pays nordiques : environ 11 000 Md€). ↩
- Pour le scénario sans BEI, ajouter dans le tableau en Figure 8 le montant de la colonne “BEI” à la colonne “Part partenaires”. ↩
- Sommes versées chaque année (0,3 à 1 % des montants réservés) aux banques et aux fonds pour qu'ils tiennent en réserve, avant même qu'on en ait besoin, les financements des étapes suivantes du plan (prêts des futures tranches de datacenters, placement garanti des émissions, crédits-relais entre deux jalons). Le plan avançant par étapes conditionnelles, chaque jalon deviendrait sans cela un mur de refinancement, que les prêteurs feraient payer d'avance. Ces commissions achètent la certitude que, le jalon franchi, l'argent de l'étape suivante est déjà là. ↩
- Décomposition, en Md€ par an : dépenses annuelles courantes fermes : 8,5 (enclave défense 3,7, commissions de réservation 3,3, direction de programme 0,8, capacité consommée pendant le sprint 0,7), auxquelles s’ajoutent, selon les années et les arbitrages, la réserve de programmation si elle est consommée (jusqu’à 3,3), la charge d’intérêts induite (0,8 à 4,2, cf. infra) et, en sens inverse, les effets de substitution à des dépenses existantes (−1 à −2). Le chiffre de 15 retient le haut de cette fourchette, par prudence. ↩
- Pour mémoire, la neutralité des 34 Md€ de capacités pré-réservées n’étant qu’un report, la dépense se constatera en déficit à la livraison sur la période 2030-2034, pour la seule part que l’État consommerait lui-même. En faisant l’hypothèse réaliste d’une consommation de l’ordre de 2 à 3 Md€ par an, le déficit annuel occasionné serait de moins de 0,1 point de PIB sur la période, la part cédée au prix du marché restant neutre. ↩
- Une éventuelle consolidation du bilan de Calcul de France serait temporaire (il serait déconsolidé en 2031-2033, une fois ses CapEx absorbés et le caractère marchand constaté sur trois exercices) et neutre sur le plan financier, mais politiquement coûteuse en déficit public maastrichtien affiché (de l’ordre d’un point de PIB supplémentaire par an pendant le sprint). ↩
- L’attribution intra-étatique dans ce cadre d’une ressource rare (une position orbitale valant des centaines de M€) à des opérateurs nationaux n’a jamais été traitée comme une aide d’État ni comme une discrimination par nationalité. La Commission n’a jamais attaqué l’attribution de ces slots aux opérateurs historiques par des États membres de l’UE, l’ordre juridique de l’organisation internationale faisant écran et l’allocation nationale étant lue comme la gestion d’une dotation de l’État et non un avantage conféré sur un marché. Il en serait exactement de même ici. ↩
- Cf. le développement au 8.2 infra. ↩
- Ce montant correspond à une annuité de provision, assise sur le stock de GPU en service à l'instant considéré et non à un décaissement immédiat. En trésorerie, les remplacements de 2031-2034 ne portent que sur la flotte du sprint, l'extension de 2031 ne venant à renouvellement qu'à partir de 2036, mais un laboratoire durablement à la frontière doit provisionner l'annuité sur l'ensemble de son parc. ↩
- À la différence de la tranche 2030 de compute, souscrite à 90% par l'Agence, le delta étant couvert par le laboratoire, la tranche année 5 n'est couverte en ferme qu'à hauteur de 50 à 70 %. Le solde laboratoire est contracté en deux couches : un contrat d'achat direct du laboratoire Prométhée à fermeté conditionnelle (il ne devient ferme qu'au constat par l'expert du cliquet de l'événement technique de frontière) et une part marchande, non contractée lors de l’engagement, portée par les fonds propres rémunérés en conséquence. La partition n'est pas seulement contractuelle mais physique : chaque couche correspond à des halls de datacenter distincts, financés séparément, de sorte que la dette senior ne se dimensionne que sur le revenu ferme de la couche Agence, et que les halls supplémentaires peuvent être différés ou abandonnés sans contaminer le financement du reste. ↩
- La ségrégation au sein de l’Agence entre les deux compartiments, assortie de clauses de séniorité en faveur des créances liées aux 12 premiers GW permettra d’éviter tout effet de bord sur le coût du capital des GW du sprint. La prime se concentrera sur le financement des tranches des années 4 et 5 mais devrait rester supportable (75 à 150 pts de base, soit un coût du capital d’environ 10 % pour ces tranches d'extension 2031-2032), accroissant de 6 à 8% seulement le prix de la location de ces tranches pour le laboratoire. ↩
- Le coût de cette assurance serait modeste avec des acomptes de réservation de l’ordre de 1 à 2 % du CapEx du vintage, imputables sur les paiements si l’option est levée. ↩
- Pour mémoire, le passage du facteur de charge du parc nucléaire français à 90%, niveau du parc américain, permettrait ainsi de raccorder 16 GW de compute supplémentaires. Même si l’atteinte d’une telle cible serait très délicate, des progrès sont envisageables, d’autant que la flexibilité offerte par la demande d’électricité liée aux runs d'entraînement pourrait permettre de diminuer fortement la modulation, facteur important de baisse du facteur de charge. Atteindre un facteur de charge de 80% permettrait déjà de raccorder 9 GW supplémentaires de compute en France sur la période 2031-2033, soit une contribution décisive à la poursuite du ramp-up post-frontière. ↩
- S’y ajouteraient seulement le capital appelable français de l’Agence (16 Md€) et le plafond de la garantie de réserve (15 Md€), si toutefois elle avait été activée. ↩